Autor:
Dr. Steffen Bukold
EnergyComment Hamburg
im Auftrag von:
Greenpeace e.V.
1. Ölkrise: Die aktuelle Situation
Vor dem Hintergrund der anhaltend hohen Öl- und Spritpreise hat die politische Diskussion in Deutschland in den letzten Wochen an Fahrt aufgenommen. Zahlreiche Vorschläge wurden veröffentlicht, von der Erhöhung der Pendler-pauschale bis zum Tempolimit.[1] Am 13. April 2026 kündigte die Bundesregierung eine Senkung der Energiesteuer um 17 Cent (brutto) je Liter Kraftstoff für einen Zeitraum von zwei Monaten an.[2]
Aber auch in der siebten Woche des Irankriegs ist keine Lösung des Konflikts in Sicht. Die Verhandlungen zwischen den USA und Iran über einen Waffenstillstand sind im ersten Anlauf gescheitert. Nach nur vier Tagen relativer Waffenruhe drohen die Kämpfe in dieser Woche wieder aufzuflammen.
Die Straße von Hormus, das Nadelöhr der globalen Ölversorgung, bleibt weiterhin geschlossen. Die „schwerste Krise der modernen Ölgeschichte“ (IEA) geht weiter.[3] Alle Ausweichrouten wurden inzwischen aktiviert. Trotzdem fehlen dem Ölmarkt außerhalb der Krisenregion noch immer etwa 10 Mio. Barrel Öl pro Tag.[4] Zum Vergleich: Russland exportiert ca. 7 Mio. Barrel pro Tag. Die EU verbraucht ca. 11 Mio. Barrel pro Tag.
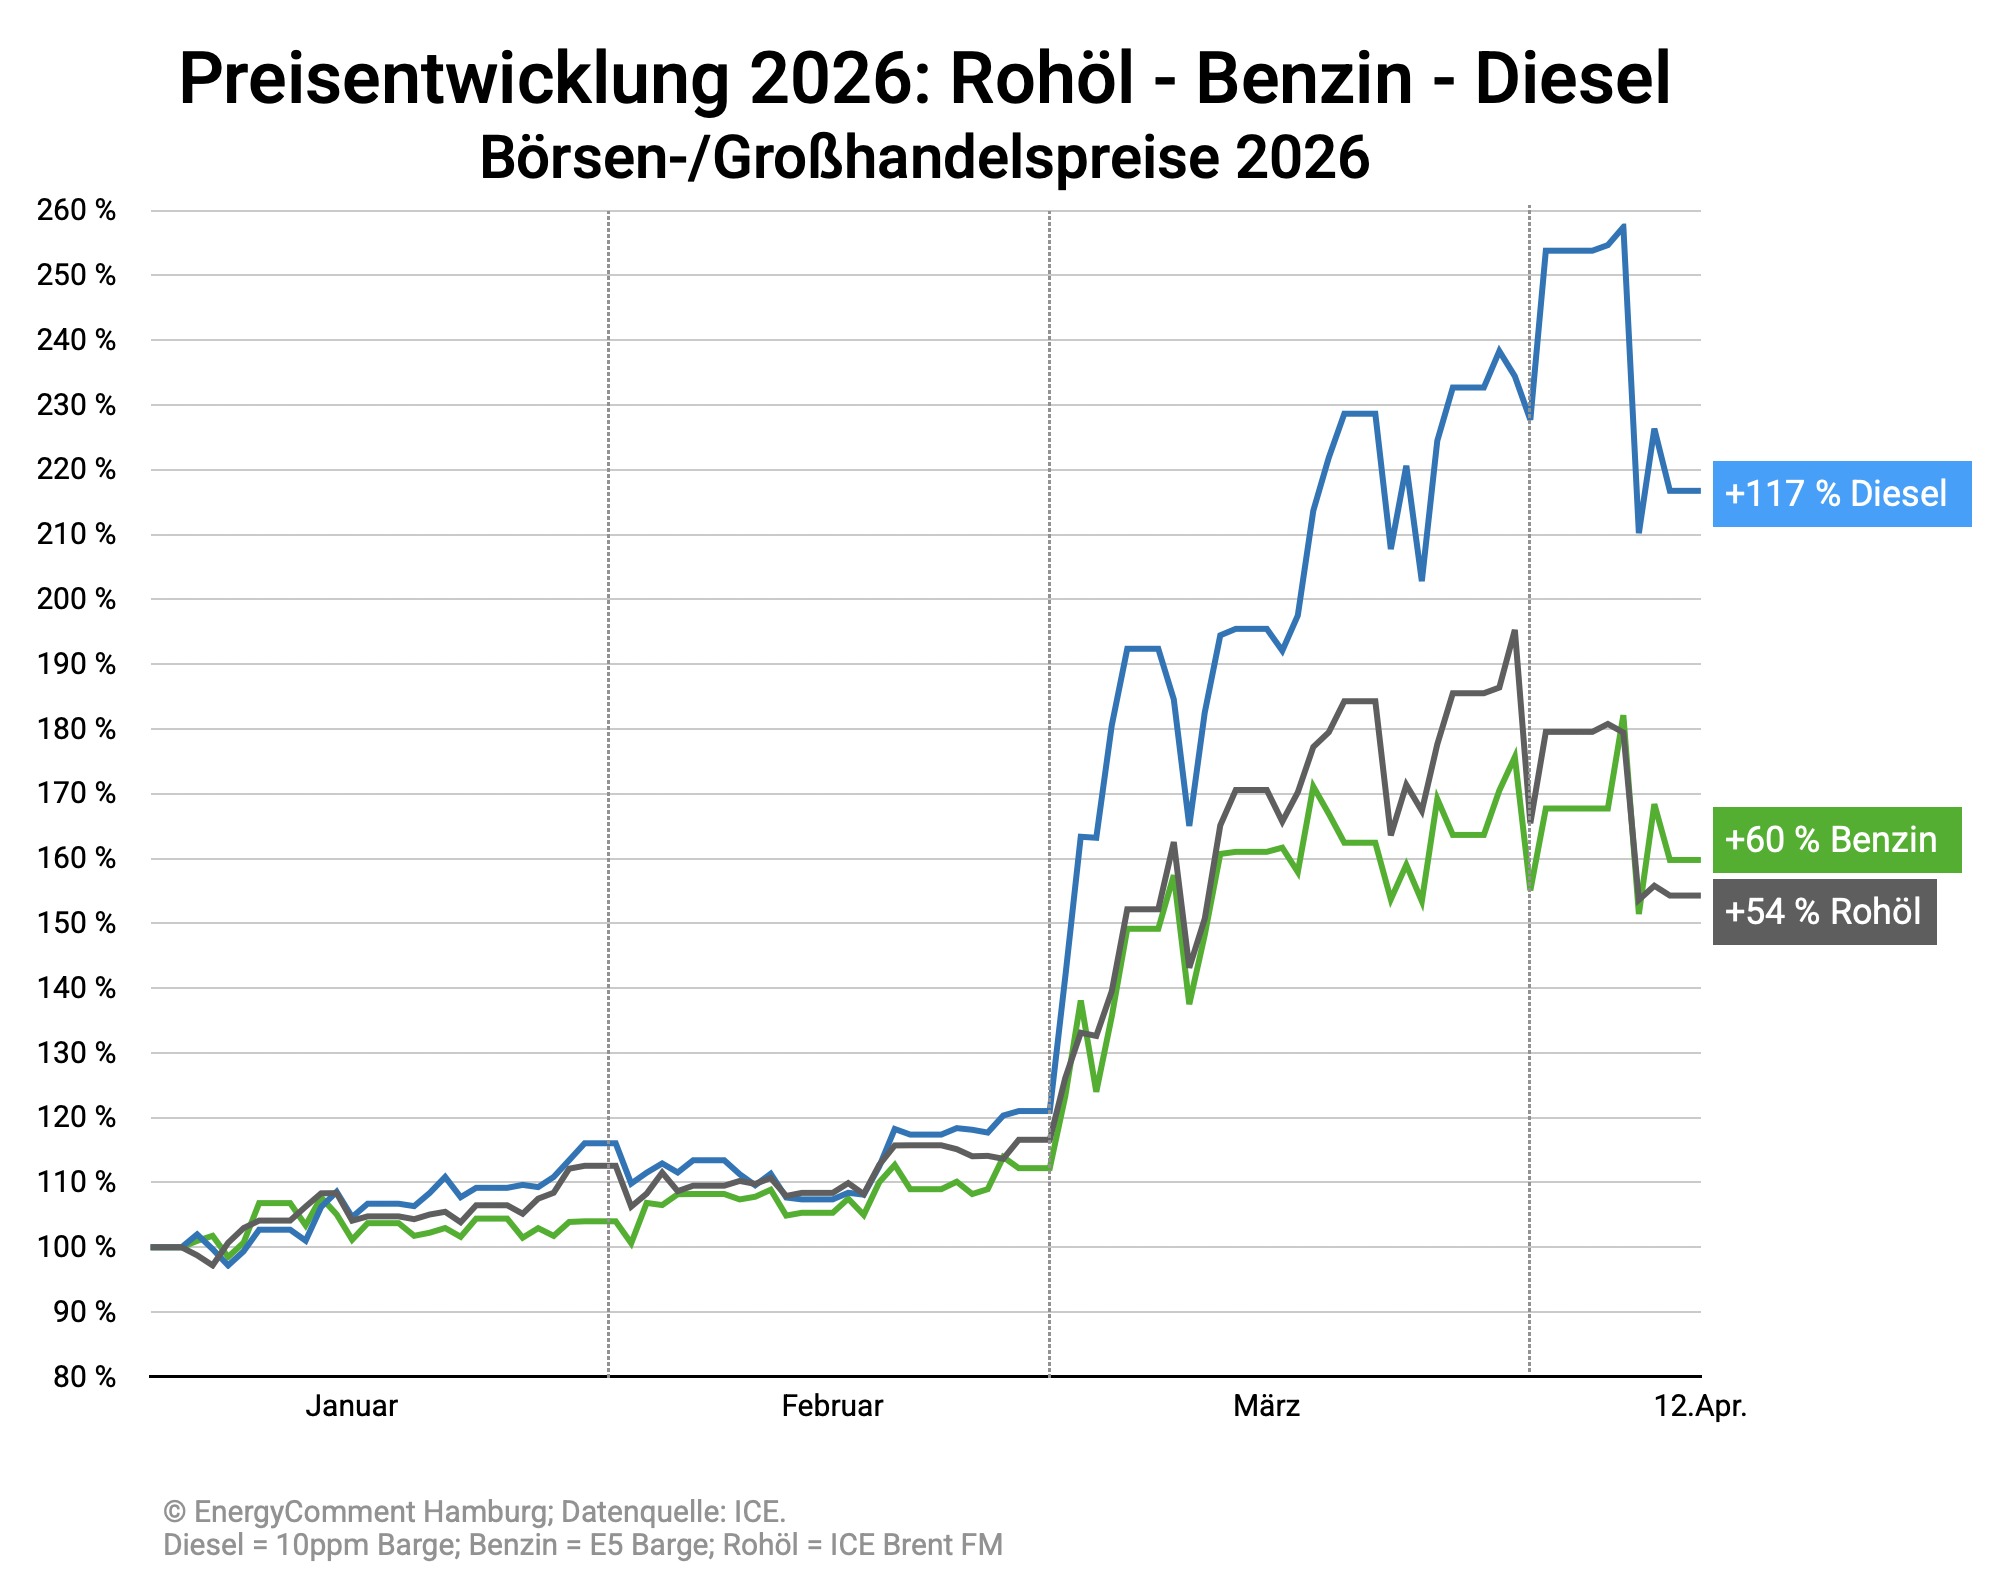
Die Rohölpreise sind im Vergleich zu den Vorkriegsmonaten um über 50 Prozent gestiegen. Noch stärker ist der Preissprung bei vielen Ölprodukten wie Diesel oder Kerosin. Vor allem Asien ist im Moment betroffen, aber auch in Europa kommen in diesen Tagen die letzten Tanker aus der Krisenregion an.
Der folgende Chart zeigt, wie stark sich die Dieselpreise im Rotterdamer Großhandel von den Rohölpreisen abgesetzt haben. Diesel ist im Großhandel seit Jahresbeginn um 117 Prozent teurer geworden, Rohöl um 54%. Die Benzinpreise stiegen „nur“ um 60%, da die Raffinerien in Deutschland (und der EU insgesamt) einen großen Benzinüberschuss erzeugen, der exportiert werden muss. Raffineriebetreiber können den lukrativeren Dieseloutput nicht steigern, ohne gleichzeitig auch mehr Benzin und andere Ölprodukte zu erzeugen, die im Markt weniger stark nachgefragt werden (Kuppelproduktion).
Auch beim Diesel kann sich Deutschland weitgehend selbst versorgen. Normalerweise können 90 Prozent des Dieselbedarfs von den deutschen Raffinerien gedeckt werden.[5] Zur Zeit dürfte der Anteil sogar noch höher liegen, da der Absatz des chemisch fast identischen Heizöls Anfang März eingebrochen ist. Die Verbraucher verschieben angesichts der hohen Heizölpreise die nächste Tankfüllung so weit wie möglich in die Zukunft.
2. Übergewinne im Tankstellenmarkt
Die Tankstellenpreise in Deutschland kletterten schon kurz nach Kriegsbeginn auf das höchste Niveau seit dem Jahr 2022, dem ersten Jahr des Ukrainekriegs.
Der Verdacht von Windfall Profits bzw. Übergewinnen der Mineralölkonzerne lag nahe, da auch im Krisenjahr 2022 hohe Übergewinne im Tankstellenmarkt erzielt wurden. Der Vorwurf wurde von den Mineralölkonzernen zunächst bestritten, bestätigte sich aber wenig später in den Konzernbilanzen, die historische Rekordprofite zeigten.[6]
Schon in unserer ersten Analyse Mitte März 2026 wurde deutlich, dass sich die Tankstellenpreise weit von ihrer wichtigsten Kostenbasis, den Rohölpreisen, entfernt hatten.[7]
In den ersten beiden Kriegswochen wurden im deutschen Tankstellenmarkt tägliche Übergewinne von durchschnittlich 21,1 Mio. Euro erzielt, davon 85 Prozent beim Verkauf von Dieselkraftstoff.
In einer zweiten Analyse haben wir den Tankstellenmarkt in der gesamten EU analysiert.[8] Das Ergebnis für die ersten drei Kriegswochen war ein EU-weiter Übergewinn von 81,4 Mio. Euro pro Tag, davon knapp 93% im Dieselmarkt. Die stärkste Ausweitung der Gewinnmargen gab es in den Niederlanden, Schweden, Dänemark, Österreich und Deutschland.
Die Brüsseler NGO Transport & Environment kam zu ähnlichen Ergebnissen und aktualisiert ihre Ergebnisse regelmäßig im „Oil Profit Tracker“.[9] Seit Kriegsbeginn bis Anfang April wurden 3,2 Mrd. Euro Übergewinne im Raffinerie- und Tankstellengeschäft erzielt.
Inzwischen sind weitere Wochen mit hohen Ölpreisen vergangen. Zeit für ein Update: Wie hat sich die Situation inzwischen verändert? Wie hat sich der kurze Waffenstillstand mit sinkenden Rohölpreisen und sinkenden Tankstellenpreisen auf die Höhe der Übergewinne ausgewirkt?
3. Der Weg des Öls: Vom Ölfeld bis zur Tankstelle
Rohöl durchläuft eine lange Lieferkette mit zahlreichen Akteuren und Prozessen, bis es schließlich als Kraftstoff an den Tankstellen ankommt:
- Die größten Profite entstehen bereits bei der Ölförderung, da die Förderkosten in den meisten Regionen der Welt weit unter den internationalen Rohölpreisen liegen. Hier dominieren Staatskonzerne und internationale Mineralölkonzerne.
- Das Rohöl wird dann per Tanker oder Pipeline zu den Ölraffinerien transportiert. Sie produzieren aus dem Rohölgemisch die gewünschten Zwischen- oder Endprodukte.
- Die Raffineriebetreiber, das sind in Europa in der Regel die großen Mineralöl-konzerne, finanzieren ihren Betrieb durch die Preisdifferenz zwischen Rohölpreisen und Produktpreisen (Bruttoraffineriemarge).
- Die Raffinerieprodukte werden anschließend zu Endprodukten weiter-verarbeitet. Bei Kraftstoffen wird z.B. Biodiesel oder Bioethanol beigemischt.
- Die Kraftstoffe (Diesel, Ottokraftstoff/Benzin) werden dann direkt oder über Zwischenlager zu den Tankstellen transportiert, dort verkauft und in den Motoren der Fahrzeuge verbrannt.
4. Vorgehen und Ergebnisse
Wie haben wir die Übergewinne berechnet?
Dieses Update konzentriert sich ebenso wie die Vorgängerstudien auf einen Abschnitt dieser Lieferkette. Im Mittelpunkt steht die Preisspanne (Bruttomarge) zwischen Rohölpreisen und Tankstellenpreisen (ohne Steuern und Abgaben), wie im folgenden Schaubild dargestellt.
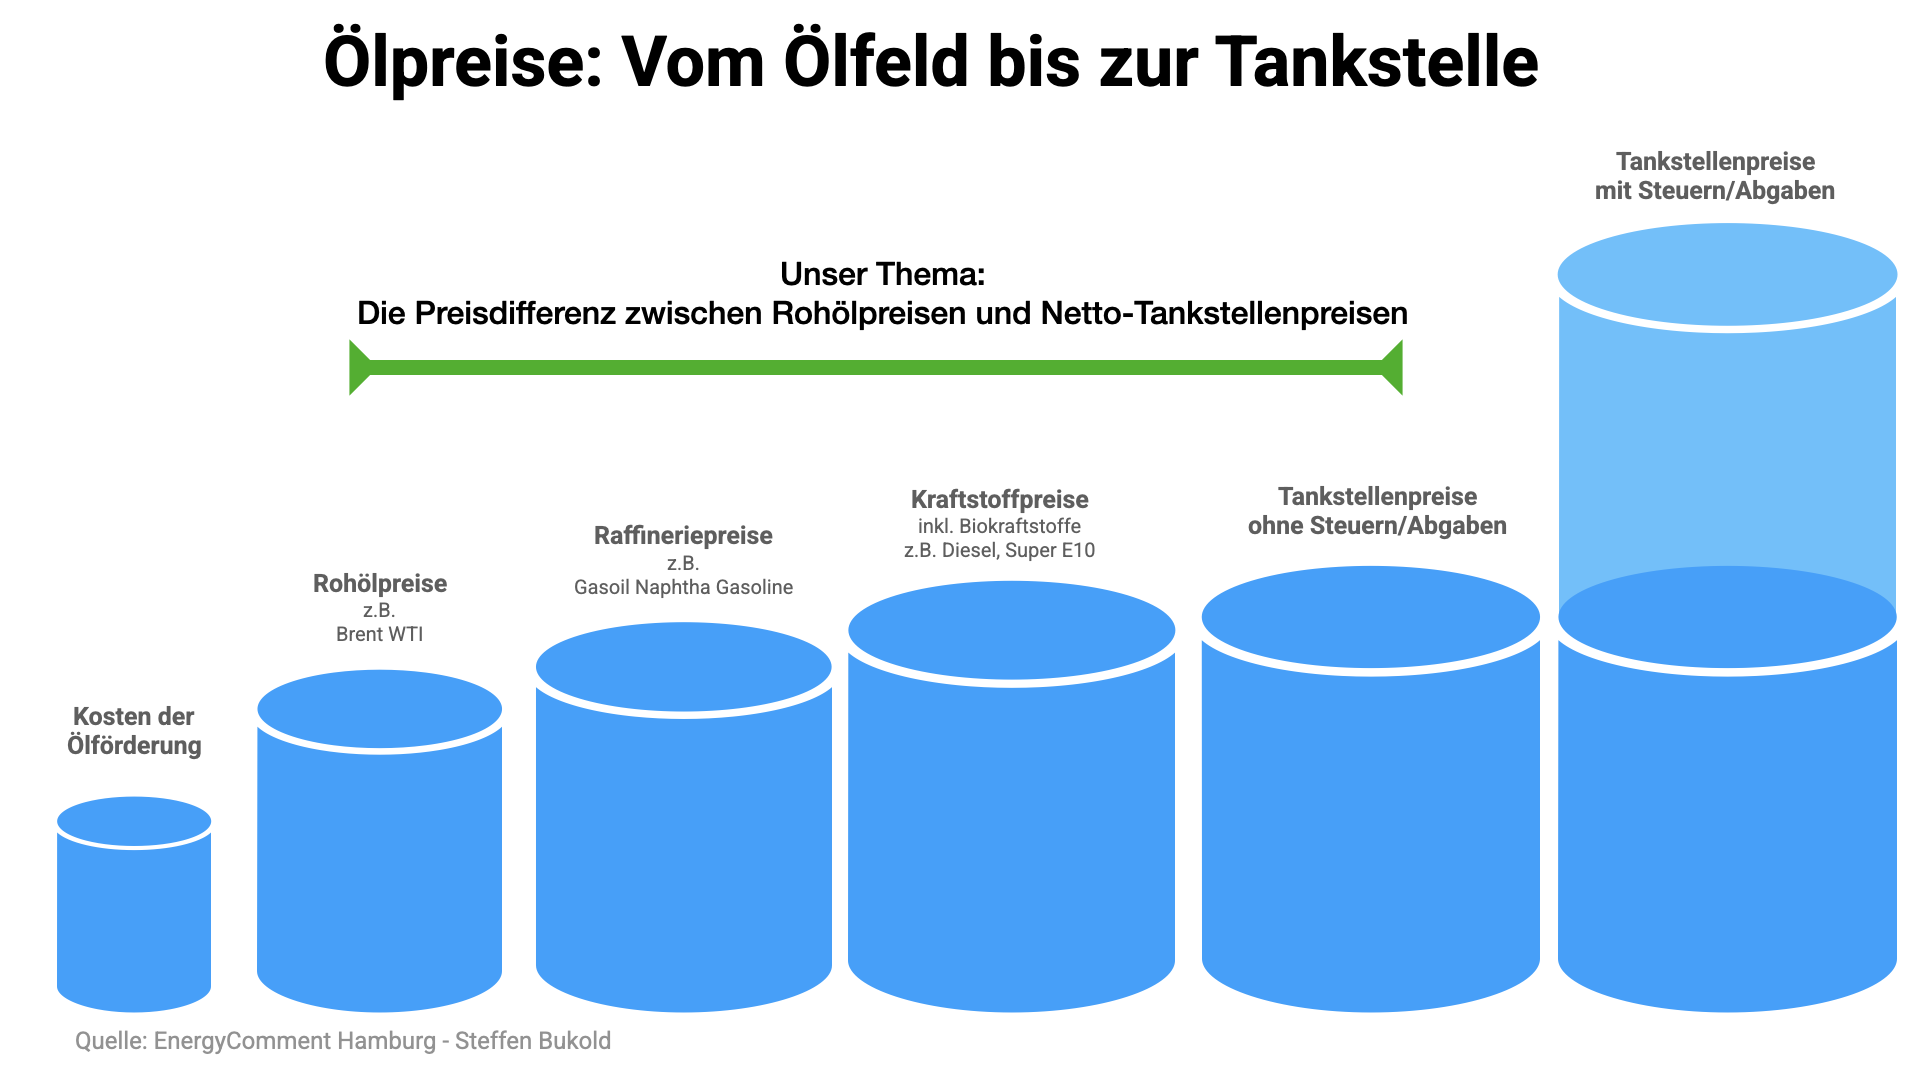
1. Schritt: Wir vergleichen die Situation vor dem Irankrieg (Januar und Februar 2026) mit den Kriegswochen im März und April (bis 7. April) und berechnen für beide Zeiträume die durchschnittlichen Preisspannen zwischen den Tankstellen-preisen und den Rohölpreisen.
2. Schritt: Zusätzlich berechnen wir die Margen für die ersten Tage des Waffenstillstands (8.-12. April), da in dieser Periode die Tankstellenpreise ebenso wie die Rohölpreise zum ersten Mal deutlich gefallen sind.
Die Höhe der Übergewinne in diesen Tagen gibt einen ersten Hinweis darauf, ob die „Raketen-Feder“-Regel gilt, also die Vermutung, dass Mineralölkonzerne steigende Rohölpreise sofort über höhere Tankstellenpreise weiterreichen („Rakete“), aber bei fallenden Rohölpreisen nur zögerlich und verspätet reagieren („Feder“).
3. Im nächsten Schritt vergleichen wir die Margen im März/April mit den Margen in den Vorkriegsmonaten (Januar/Februar) in Eurocent je Liter. Dadurch wird sichtbar, ob die Margen und damit die Gewinne[10] im Zeitverlauf gestiegen oder gefallen sind.
4. Im letzten Schritt multiplizieren wir diese Margenveränderung (je Liter) mit den durchschnittlichen Absatzmengen im deutschen Tankstellenmarkt.
Ergebnis 1: Die täglichen Übergewinne
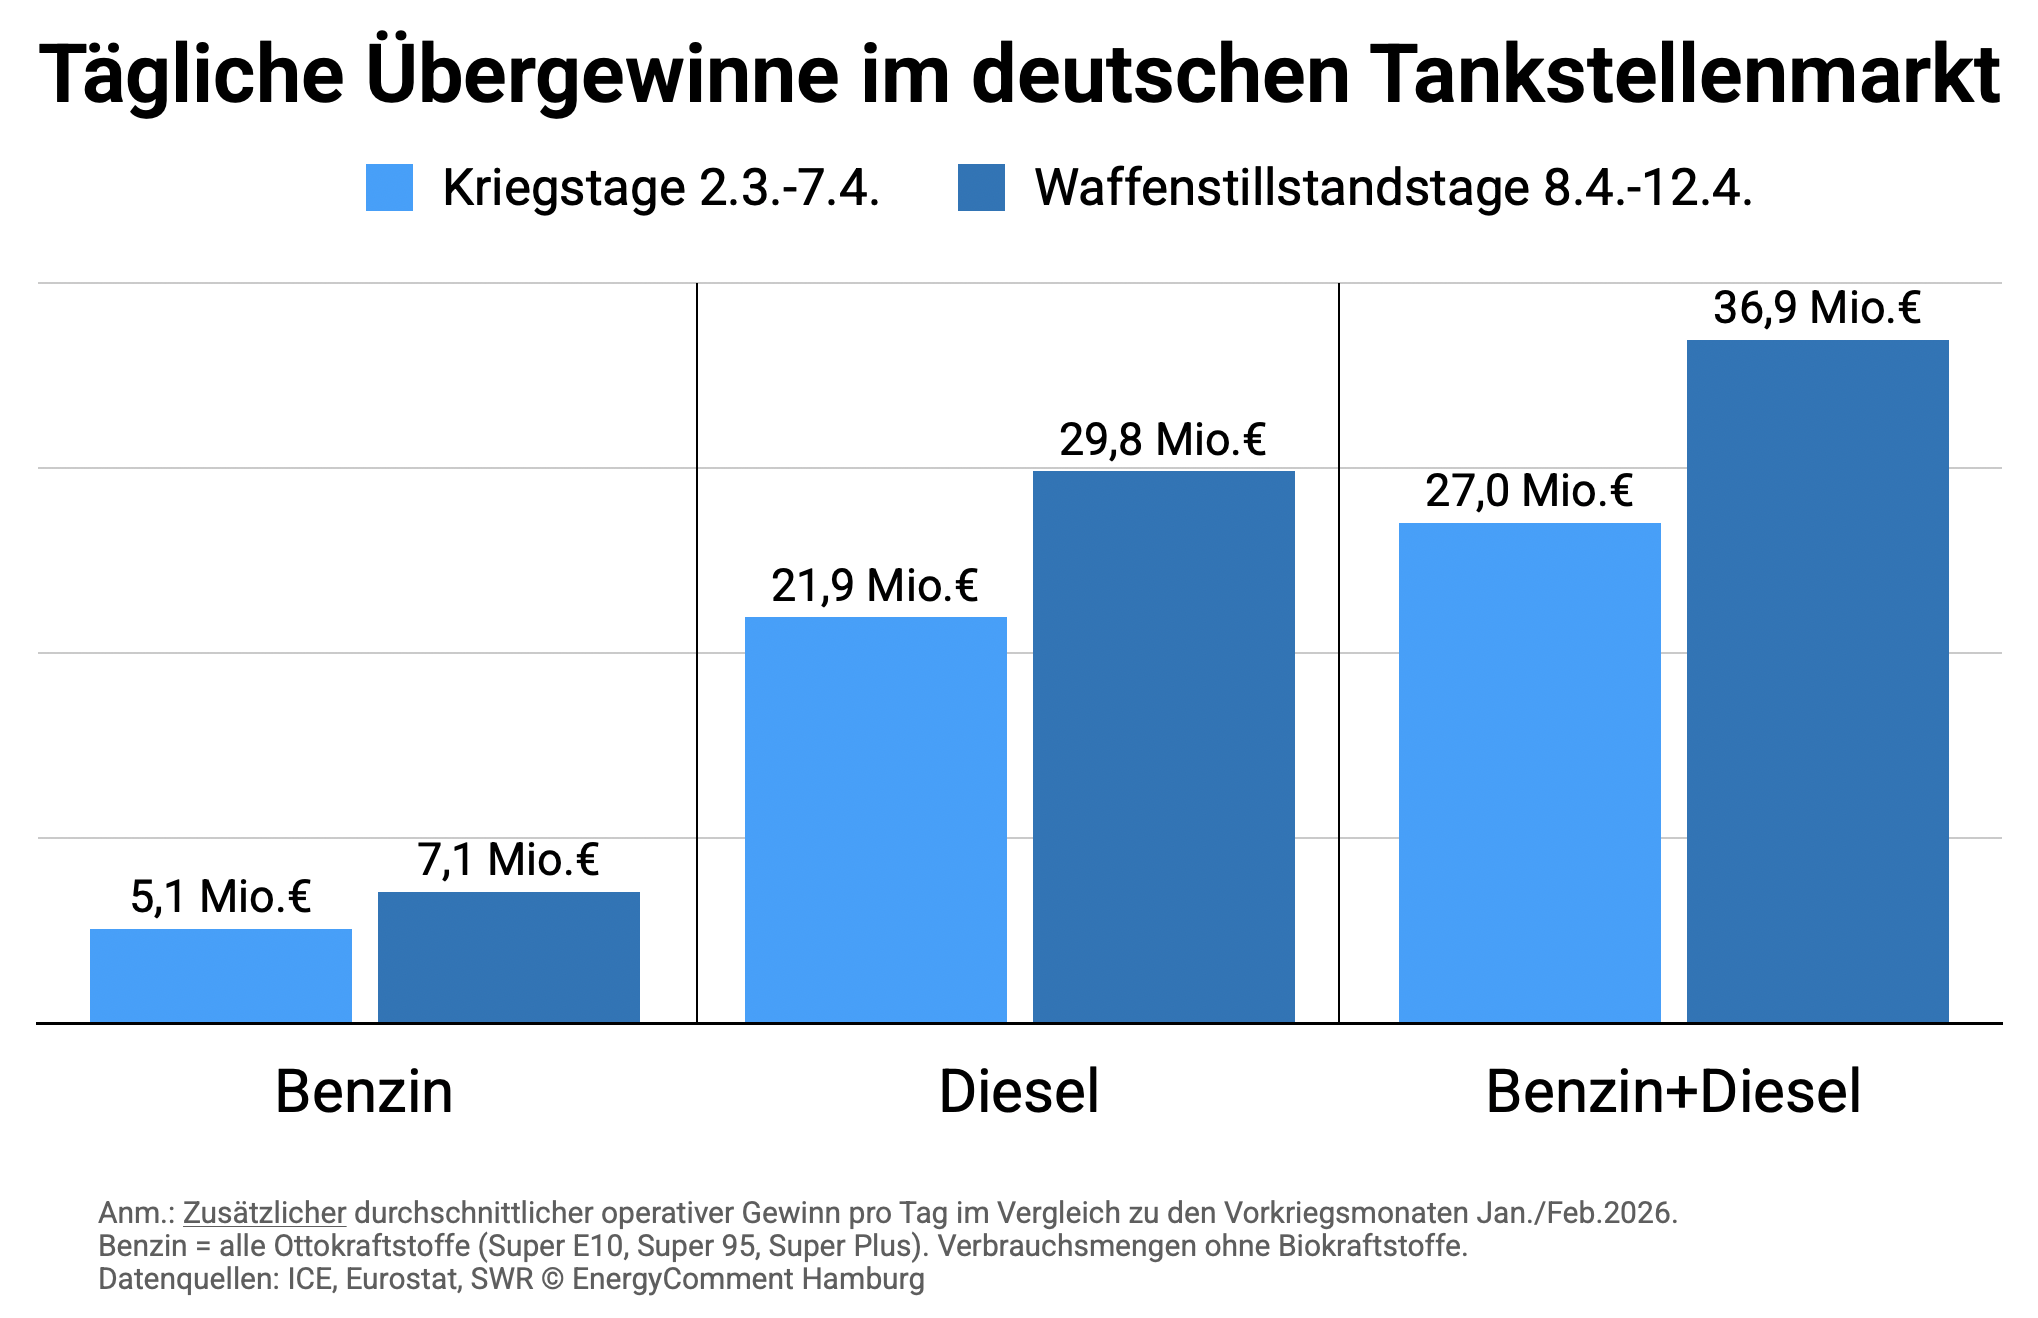
Das folgende Schaubild zeigt die durchschnittlichen täglichen Übergewinne im deutschen Tankstellenmarkt für die Kriegstage (2. März bis 7. April) und für die Tage des Waffenstillstands (8.-12. April).
Im Benzinmarkt lagen die Übergewinne der Mineralölwirtschaft im deutschen Tankstellenmarkt:
-
- in den Kriegstagen bei durchschnittlich 5,1 Mio. Euro
- in den Tagen des Waffenstillstands bei durchschnittlich 7,1 Mio. Euro.
- in den Kriegstagen bei durchschnittlich 5,1 Mio. Euro
Im Dieselmarkt lagen die Übergewinne der Mineralölwirtschaft im deutschen Tankstellenmarkt:
-
- in den Kriegstagen bei durchschnittlich 21,9 Mio. Euro
- in den Tagen des Waffenstillstands bei durchschnittlich 29,8 Mio. Euro.
- in den Kriegstagen bei durchschnittlich 21,9 Mio. Euro
Insgesamt (Benzin und Diesel) summieren sich die Übergewinne der Mineralöl-wirtschaft im deutschen Tankstellenmarkt:
-
- in den Kriegstagen auf durchschnittlich 27,0 Mio. Euro
- in den Tagen des Waffenstillstands auf durchschnittlich 36,9 Mio. Euro.
- in den Kriegstagen auf durchschnittlich 27,0 Mio. Euro
Ergebnis 2: Summe der Übergewinne
Für den gesamten Zeitraum des Iran-Konflikts vom 2. März bis zum 12. April summieren sich die Übergewinne damit auf rund 1,18 Mrd. Euro.
5. Erläuterungen zur Methodik
Tankstellenpreise
Alle Anbieter von Tankstellenpreisen greifen auf dieselbe Datenbasis beim Bundeskartellamt zurück (MTS-K), die in Echtzeit alle Preisveränderungen der Tankstellenbetreiber erfasst. Die Differenz zwischen den gemeldeten Tages-durchschnittspreisen liegt bei den Anbietern unter 1 Cent/Liter. Wir haben die öffentlich zugänglichen Daten des SWR verwendet.[11]
Wir konzentrieren uns bei der Preisentwicklung im Benzinmarkt auf Super E10, da sich die Preise für E5 parallel dazu entwickeln und das absolute Preisniveau bei unserer Margenanalyse keine Rolle spielt. Bei der Absatzmenge erfassen wir jedoch den gesamten Absatz von Ottokraftstoffen (siehe unten).
Wir zeigen die Tankstellenpreise ohne Umsatzsteuer. Die übrigen Bestandteile der Tankstellenpreise sind mengenbezogene Steuern bzw. Abgaben, die nicht von der Preisentwicklung beeinflusst werden (aber umsatzsteuerpflichtig sind). Dazu gehören die Energiesteuer (Diesel 47,04 ct/l, Benzin 65,45 ct/l), und die CO2-Abgabe. Die Höhe der CO2-Abgabe wird zwischen 55 und 65 Euro/Tonne CO2 erwartet. Der genaue Betrag wird erst im Laufe dieses Jahres ermittelt werden. Hinzu kommt noch der vergleichsweise geringe Beitragssatz für den Erdölbevorratungsverband (3,56 €/Tonne), der die nationalen Ölreserven („IEA-Reserven“) verwaltet.
Kraftstoffmengen
Wir verwenden die Zahlen von Eurostat für den Verbrauch von Kraftstoffen für den Straßenverkehr in Deutschland (ohne Biokraftstoffe). Wir gehen bei den Tankstellenpreisen davon aus, dass die Preise für die beigemischten Biokraftstoffe ebenso stark gestiegen sind wie die fossilen Ölpreise. Erste Daten deuten darauf, dass der Preisanstieg bei Bioethanol und Biodiesel schwächer ausfiel als im fossilen Ölmarkt. Das spricht dafür, dass die Margen der Mineralölkonzerne noch etwas höher ausfallen könnten.[12]
Die letzten verfügbaren Eurostat-Zahlen zeigen den Verbrauch für das Jahr 2024. Wir gehen nicht davon aus, dass sich der Kraftstoffverbrauch in den März- und Aprilwochen 2026 nennenswert gegenüber den Vorjahren verändert hat. Im März 2022, nach einem vergleichbar starken Preisanstieg kurz nach Ausbruch des Ukrainekriegs, lagen die Kraftstoffmengen sowohl bei Dieselkraftstoff als auch Ottokraftstoff (Benzin) sogar leicht über dem damaligen Vorjahresmonat.[13]
Auch aktuelle Daten der IEA zeigen, dass der Verbrauch von Kraftstoffen in allen großen EU-Mitgliedsstaaten bis zumindest Dezember 2025 weitgehend konstant geblieben ist.[14]
Rohölpreise und Rohölmengen
Wir verwenden ICE Brent Crude (Frontmonat) als Proxy für die Rohölpreise. Die Transparenz und Aussagekraft der Preise ist häufig höher als im opaken und für Manipulationen anfälligen Markt für Dated Brent und andere Spotpreise. Hier können schon einzelne, gezielte Offerten die Preissetzungen der Preisagenturen (S&P Global Platts, Argus Media) verzerren.
Wir nehmen an, dass das importierte Rohöl ohne größere Verzögerung in den Raffinerien verarbeitet wird und verwenden daher den Durchschnittspreis für Rohöl aus den vorangegangenen sieben Tagen (fünf Handelstage plus Wochenende).
Zusätzlich berücksichtigen wir bei der Bestimmung des Rohöleinsatzes den Massenverlust bei Raffinerieprozessen und die Differenz in der Dichte von Benzin und Diesel.
Großhandelspreise/Raffineriepreise
Als Proxy für die Preise im Großhandel für die Raffinerieprodukte Diesel und Benzin zeigen wir in Kapitel 1 die Rhein-Barge-Preise. Sie dienen in dieser Kurzstudie nur zur Erläuterung des Preisgeschehens und haben keinen Einfluss auf die Berechnung der Übergewinne. Der Rhein ist eine wichtige Transportroute für Ölprodukte und verbindet die Raffineriezentren und Seehäfen in der Region ARA (Amsterdam, Rotterdam, Antwerpen) mit den Raffinerien und Absatzmärkten entlang der Rheinschiene, insbesondere Deutschland.
Bruttomargen vs Übergewinne
Die Analyse erfasst die höheren Bruttomargen der Mineralölkonzerne im Tankstellenmarkt. Die Korrelation mit operativen Profiten ist sehr hoch, da die Kosten der Raffinerien und der Distribution im betrachteten Zeitraum weitgehend stabil geblieben sind.
Parallel zu den Ölpreisen sind auch die Erdgaspreise in Deutschland bzw. in der EU zunächst gestiegen und in den letzten Tagen wieder etwas gefallen. Raffinerien haben einen hohen Gasbedarf. Die dafür notwendigen Gasmengen werden jedoch überwiegend intern als Nebenprodukt der Raffinerieprozesse erzeugt. Die extern zugekauften Erdgasmengen machen im Durchschnitt nur einen kleinen Teil der Raffineriekosten aus.[15]
Höhere Erdgaspreise können außerdem durch den verstärkten Einsatz von Raffineriegasen entschärft werden, oder durch andere Reststoffe, die sich für die Erzeugung von Dampf, Energie oder als Feedstock eignen. Diese Substitution kam im Jahr 2022 zum Einsatz, allerdings in einem Umfeld sehr viel höherer Erdgaspreise.[16]
Das aktuelle Preisniveau liegt allerdings weit darunter. Das folgende Schaubild zeigt die Preisentwicklung seit dem Jahr 2021. Der Indikator auf der rechten Seite markiert die Preisentwicklung seit Beginn des Irankriegs.
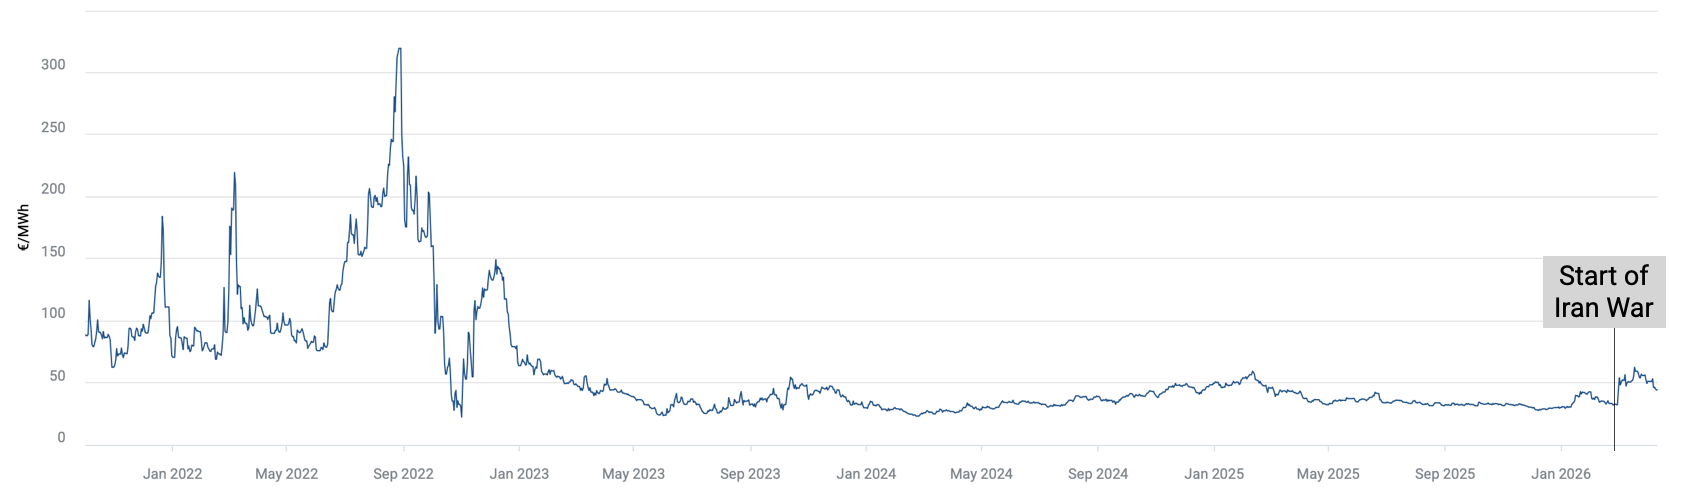
Quelle: SEFE (gas price chart 2021-2026; „Iran War“ marker by author)
Weitere Faktoren, die (abgesehen von den in unserer Analyse berücksichtigten Rohölpreisen) zu höheren Kosten bei den Raffinerien geführt haben könnten, sind uns nicht bekannt und werden auch in den mittlerweile zahlreichen Stellungnahmen der Mineralölwirtschaft nicht erwähnt.
Wir gehen daher davon aus, dass es eine sehr hohe Korrelation zwischen den höheren Bruttomargen im Tankstellengeschäft und höheren operativen Konzerngewinnen gibt.
In einem breiteren Kontext kommt noch hinzu, dass alle Mineralölkonzerne auch im Erdgasgeschäft sehr aktiv sind. Höhere Erdgaspreise führen daher zu höheren Konzerngewinnen.
Quellen
Bildlizenz Titelbild: Shutterstock 2740608009
https://www.greenpeace.de/klimaschutz/mobilitaet/tempolimit-sinnvoll ↑
- https://www.tagesschau.de/inland/innenpolitik/koalitionsausschuss-ergebnisse-mineraloelsteuer-100.html
- https://www.iea.org/news/new-iea-report-highlights-options-to-ease-oil-price-pressures-on-consumers-in-response-to-middle-east-supply-disruptions
https://www.kpler.com/blog/iran-war-and-the-strait-of-hormuz-oil-market-implications-six-weeks-in ↑
- Eigenproduktion der Raffinerien und Außenhandelssaldo (Importe minus Exporte). Vgl. Bafa: Amtliche Mineralöldaten, 2025
Vgl. hierzu: S. Bukold: Oil Profits in Times of War. An EU-wide analysis of higher margins on the sale of diesel and petrol since the beginning of the Ukraine war, Hamburg/Wien 2022. S.Bukold: The Dirty Dozen. The Climate Greenwashing of 12 European Oil Companies, Hamburg/Wien 2023, S.8. ↑
- https://www.greenpeace.de/publikationen/Uebergewinne_im_Tankstellenmarkt.pdf ↑
- https://www.greenpeace.de/publikationen/Uebergewinne_Oelkonzerne_EU_Vergleich.pdf
https://www.transportenvironment.org/topics/energy/oil ↑
Höhere Margen führen zu höheren operativen Gewinnen. Diese Gleichsetzung wird im letzten Kapitel ausführlich begründet. ↑
https://www.swr.de/swraktuell/diesel-und-benzinpreise-aktuell-so-tanken-sie-heute-clever-100.html ↑
Argus: Biodiesel premiums sink but EU cap curbs demand, 9 March 2026; S&P Global Energy: European biodiesel premiums fall to 2-year lows on gasoil rally, 4 March 2026; Argus: European ethanol prices up on indirect war effects, 16 March 2026. ↑
BAFA: Amtliche Mineralölstatistik, www.bafa.de. ↑
IEA: Oil Market Report March 2026, Paris 2026. ↑
Vgl. hierzu ausführlich: N. Gudde, J.-F. Larivé and M. Yugo: CO2 reduction technologies. Opportunities within the EU refining system (2030/2050). Qualitative & Quantitative assessment for the production of conventional fossil fuels (Scope 1 & 2), Concawe, Brussels Juli 2019. Concawe: EU refinery energy systems and efficiency, Brussels 2012; P. Barthe, M. Chaugny, S. Roudier, L. Delgado Sancho: Best Available Techniques (BAT), Reference Document for the Refining of Mineral Oil and Gas, EU JRC, Brussels/Seville 2015. ↑
S&P Global: European refineries, power, heating plants eyeing distillates, heavy fuels as alternative to gas: traders, 17 October 2022. ↑