Eine Bestandsaufnahme nach über sechs Monaten Irankrise und Rekordmargen in der Mineralölbranche
Im Auftrag von: Greenpeace e.V. (GP-Kurzdossier)
1. Ölkrise: Die aktuelle Situation
Ein Ende der Konflikte am Persischen Golf ist auch im siebten Krisenmonat nicht in Sicht. Ganz im Gegenteil: Neben der Straße von Hormus ist im Moment auch der Ölexport über das Rote Meer, also die bislang wichtigste Ausweichroute, stark beeinträchtigt. Die Preise für Rohöl stiegen daraufhin wieder über die Marke von 100 Dollar je Barrel.
Der stärkste Preisschub kommt allerdings nicht vom Rohöl, sondern von den Raffinerien. Sie verarbeiten Rohöl zu Ölprodukten aller Art. Die wichtigsten Ölprodukte weltweit sind Diesel und Benzin.
Der Handel mit Ölprodukten leidet seit Monaten unter dem Ausfall wichtiger Raffinerien im Persischen Golf. Hinzu kommt der Exportstopp für russischen Diesel nach den erfolgreichen Angriffen ukrainischer Drohnen auf russische Raffinerien und Ölhäfen.
Die deutschen Raffineriebetreiber, also vor allem die Mineralölkonzerne, profitieren von diesen Krisen. In normalen Zeiten verdienen die Raffinerien brutto um die 20 Dollar je Barrel Diesel oder Benzin (der „Crack Spread“, also der Preisabstand zwischen einem Fass Rohöl und einem Fass Diesel oder Benzin). Im Moment liegen diese Margen mit 80 Dollar (Diesel) bzw. knapp 40 Dollar je Barrel (Benzin) weit darüber.1
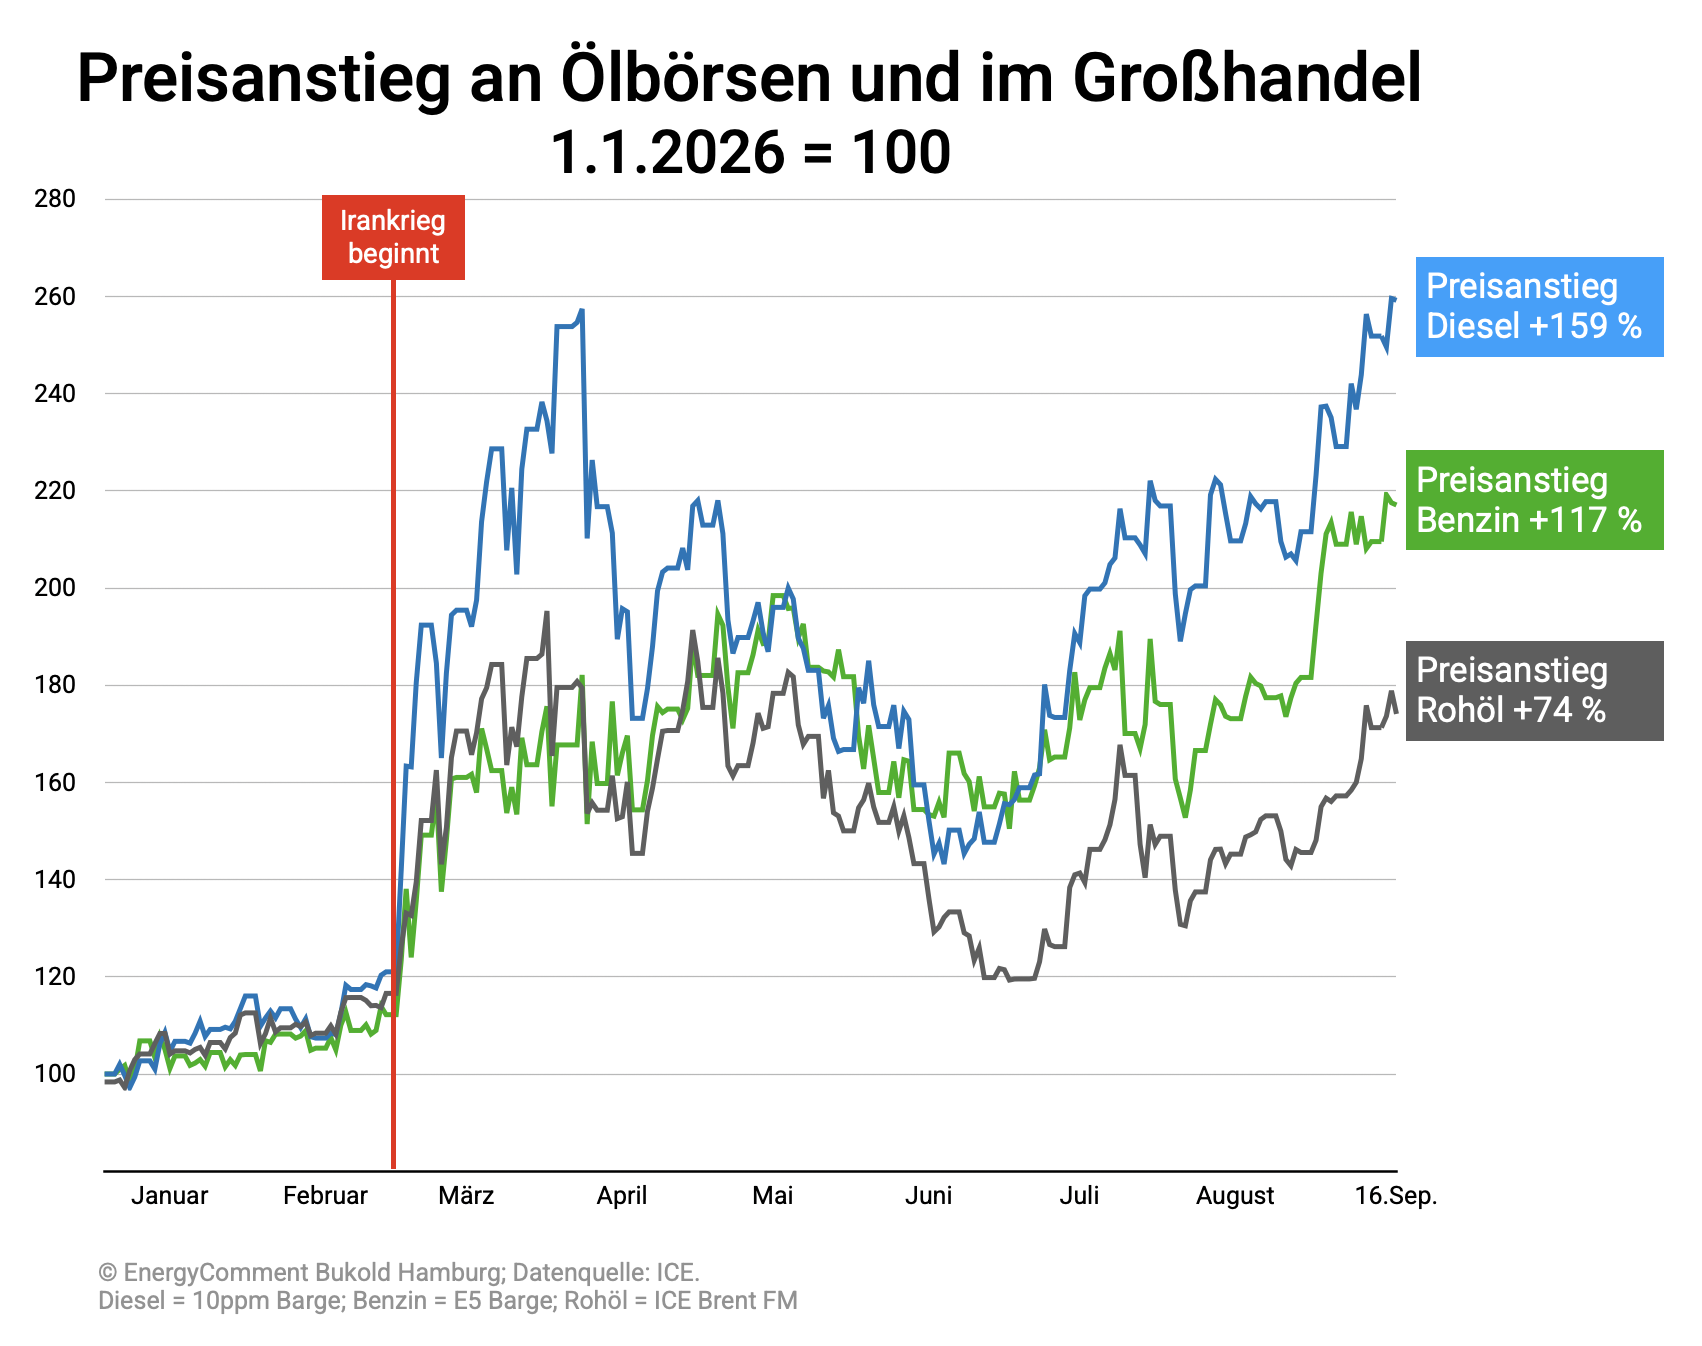
Ein Blick auf die Ölbörsen und Großhandelsmärkte verdeutlicht die Preisschere (vgl. Abb.):
- Rohöl ist seit Jahresbeginn um 74 Prozent teurer geworden.
- Benzin (Großhandel, Rotterdam) verzeichnet ein Plus von 117 Prozent.
- Beim Preis für Diesel (Großhandel, Rotterdam) ging es mit einem Plus von 159 Prozent sogar noch steiler aufwärts.
Angesichts der störungsfreien Versorgung der deutschen Raffinerien mit Rohöl kann diese Preisschere schwerlich durch Versorgungsprobleme oder höhere Kosten der Raffinerien erklärt werden:
- Bei Dieselkraftstoff ist Deutschland seit Beginn der Irankrise Netto-Selbstversorger. Die Dieselexporte liegen deutlich über den Dieselimporten.
- Bei Benzin steht die Eigenversorgung seit vielen Jahren weit über 100 Prozent, so dass Benzin in großen Mengen exportiert wird.2
Die Preis- und Kostensituation deutet daher stark darauf, dass es der deutschen Mineralölwirtschaft gelungen ist, ihre Gewinnmargen massiv zu Lasten ihrer Kundschaft auszuweiten.
2. Das Thema: Übergewinne im Tankstellenmarkt
Vom Großhandel (vgl. Kap. 1) kommen die Kraftstoffe in den Einzelhandel, also zu den Tankstellen. Die Tankstellenpreise in Deutschland kletterten kurz nach Kriegsbeginn auf das höchste Niveau seit dem Jahr 2022, dem ersten Jahr des Ukrainekriegs. Auch damals erzielten die Mineralölkonzerne historische Rekordprofite auf Kosten der Verbraucherinnen und Verbraucher. Der Vorwurf wurde von der Mineralölwirtschaft zunächst bestritten, bestätigte sich aber wenig später in den Konzernbilanzen.3
Das zeigt sich auch in den mittlerweile vorliegenden Konzernbilanzen für das zweite Quartal 2026. Die Ölkonzerne melden steil steigende Gewinne und extrem hohe Raffineriemargen4 vor dem Hintergrund des Irankrieges und der weltweiten Versorgungsprobleme – die klassische Definition von Windfall Profits bzw. Übergewinnen.
- Schon in unserer ersten Analyse Mitte März 2026 wurde deutlich, dass sich die Tankstellenpreise weit von ihrer wichtigsten Kostenbasis, den Rohölpreisen, entfernt hatten.5 In den ersten Kriegswochen wurden im deutschen Tankstellenmarkt tägliche Übergewinne von durchschnittlich 21,1 Mio. Euro erzielt.
- In einer internationalen Analyse haben wir anschließend den Tankstellenmarkt in der gesamten EU analysiert.6 Das Ergebnis für die ersten drei Kriegswochen war ein EU-weiter Übergewinn von 81,4 Mio. Euro pro Tag, davon knapp 93% im Dieselmarkt. Die stärkste Ausweitung der Gewinnmargen gab es in den Niederlanden, Schweden, Dänemark, Österreich und Deutschland.
- In einem Update zum deutschen Tankstellenmarkt im April zeigte sich, dass in den ersten Tagen des Waffenstillstands noch höhere Übergewinne erzielt wurden. Für den gesamten Zeitraum des Irankonflikts bis zum 12. April summierten sie sich auf rund 1,18 Milliarden Euro.7
- Der Trend wurde in unserer Analyse von Anfang Juni bestätigt. Die Übergewinne blieben auch im Mai auf einem hohen Niveau. Von Anfang März bis Ende Mai summieren sie sich auf 2,4 Milliarden Euro.8
- Das ging im Juni und nach dem Auslaufen des Tankrabatts Anfang Juli ungebremst weiter. In einem Update konnten wir zeigen, dass sich die Summe der Übergewinne bis Anfang Juli auf 3,15 Milliarden Euro erhöht hatte.9
- Der Gewinntrend beschleunigte sich im Juli. In unserer Analyse vom 10. August summierten sich die Übergewinne auf 3,94 Mrd. Euro.10
Wie ging es nun seit August bis Mitte September weiter? Die folgenden Seiten aktualisieren unsere Analyse der Übergewinne.ext
3. Vorgehen und Ergebnisse
Wie haben wir die Übergewinne berechnet?
Rohöl durchläuft eine lange Lieferkette mit zahlreichen Akteuren und Prozessen, bis es schließlich als Kraftstoff an den Tankstellen ankommt:
- Die größten Profite entstehen bereits bei der Ölförderung, da die Förderkosten in den meisten Regionen der Welt weit unter den internationalen Rohölpreisen liegen. Hier dominieren Staatskonzerne und internationale Mineralölkonzerne.
- Das Rohöl wird dann per Tanker oder Pipeline zu den Ölraffinerien transportiert. Sie produzieren aus dem Rohölgemisch die gewünschten Zwischen- oder Endprodukte.
- Die Raffineriebetreiber, in Europa in der Regel die großen Mineralölkonzerne, finanzieren sich durch die Preisdifferenz zwischen Rohölpreisen und Produktpreisen (Bruttoraffineriemarge).
- Die Raffinerieprodukte werden anschließend zu Endprodukten weiterverarbeitet. Bei Kraftstoffen wird z.B. Biodiesel oder Bioethanol beigemischt.
- Die Kraftstoffe (Diesel, Ottokraftstoff/Benzin) werden dann direkt oder über Zwischenlager zu den Tankstellen transportiert, verkauft und in den Motoren der Fahrzeuge verbrannt.
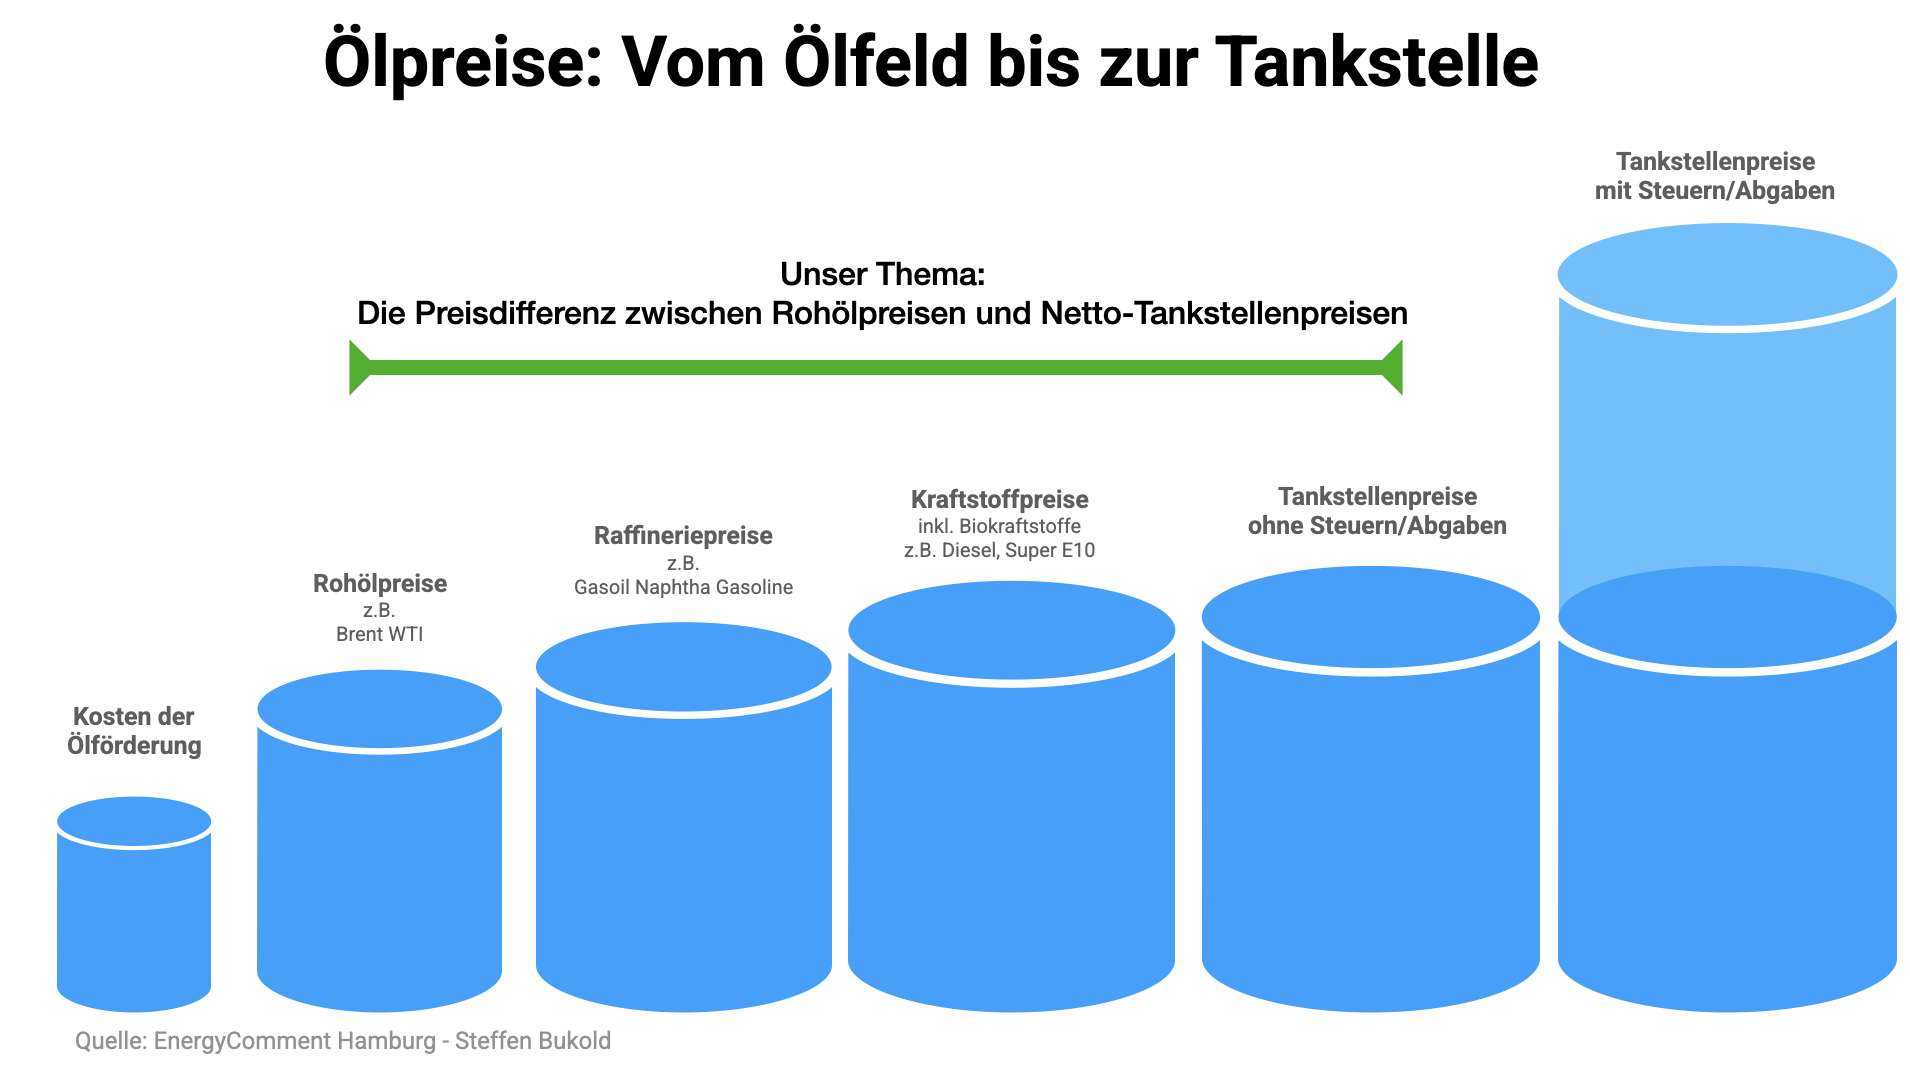
Diese Analyse konzentriert sich auf einen Teilabschnitt dieser Lieferkette. Im Mittelpunkt steht die Preisspanne zwischen Rohölpreisen und Tankstellenpreisen (Bruttomarge ohne Steuern und Abgaben), wie im folgenden Schaubild dargestellt.
1. Schritt: Wir vergleichen die Situation vor dem Irankrieg (Januar und Februar 2026) mit den Krisenmonaten (1. März bis 16. September 2026).
Wir berechnen für jeden Krisenmonat die durchschnittliche Preisspanne zwischen den Tankstellenpreisen und den Rohölpreisen, also die Bruttomarge, und vergleichen sie mit der Marge vor dem Irankrieg.
2. Schritt: Im nächsten Schritt rechnen wir diese Margen in Eurocent je Liter um. Dadurch wird sichtbar, ob die Margen und damit die Gewinne im Zeitverlauf gestiegen oder gefallen sind. Methodische Erläuterungen dazu finden Sie im vierten Kapitel.
3. Schritt: Im letzten Schritt multiplizieren wir diese Margenveränderung pro Liter mit den Absatzmengen im deutschen Tankstellenmarkt. Dadurch ergeben sich die monatlichen Übergewinne im gesamten Tankstellenmarkt.
Wir betrachten also nicht die Gewinne insgesamt, sondern nur die zusätzlichen Gewinne, die über das Vorkrisenniveau hinaus während des Irankonflikts erzielt wurden.
Erstes Ergebnis: Die täglichen Übergewinne
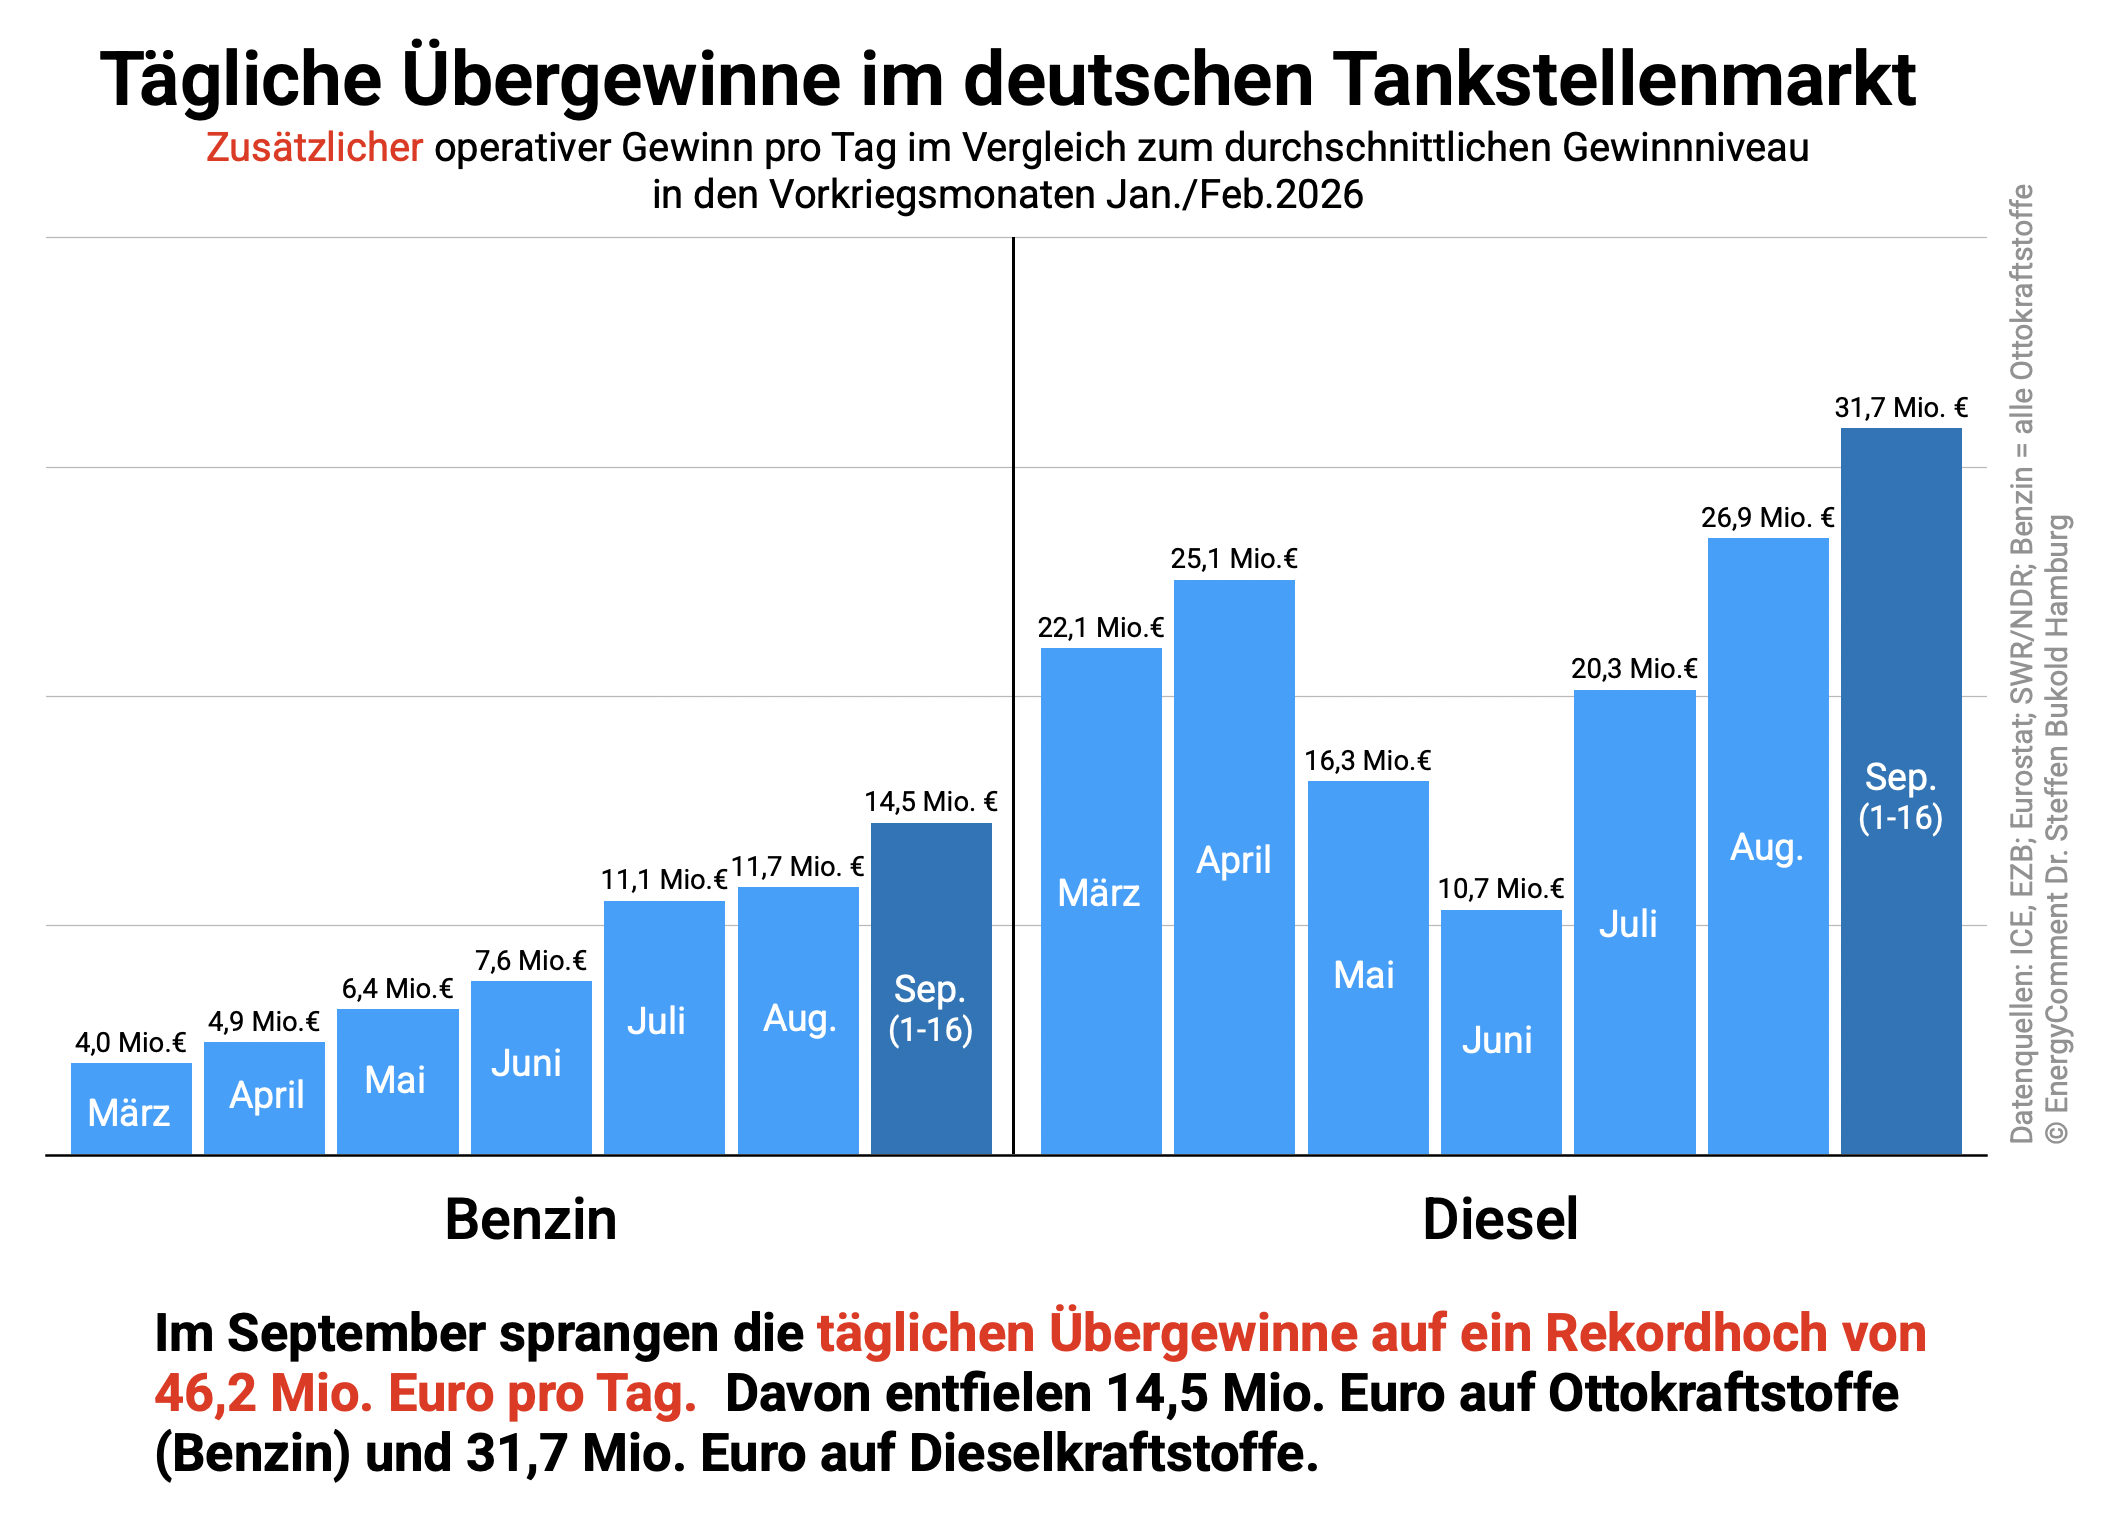
Das folgende Schaubild zeigt die durchschnittlichen täglichen Übergewinne im deutschen Tankstellenmarkt für die Krisenmonate. Die Preiseffekte des Tankrabatts sowie von Steuern und Abgaben wurden herausgerechnet, um ein unverzerrtes Bild der Gewinnsituation bei den Mineralölkonzernen zu erhalten.
- Die Auswertung zeigt, dass die Übergewinne im Benzinmarkt in den letzten Monaten kontinuierlich gestiegen sind und im September ein neues Rekordniveau erreichten.
- Im Dieselmarkt stiegen die Übergewinne schon im März und April steil an. Sie fielen dann im Mai und Juni. Ab Juli ging es wieder nach oben. Im August und September gab es Rekordübergewinne.
Die Summe der täglichen Übergewinne aus dem Verkauf von Benzin (Ottokraftstoffe) und Diesel lag im September bisher bei 46,2 Mio. Euro. Davon entfielen 14,5 Mio. Euro auf Ottokraftstoffe (Benzin) und 31,7 Mio. Euro auf Dieselkraftstoffe.
Zweites Ergebnis: Die monatlichen Übergewinne
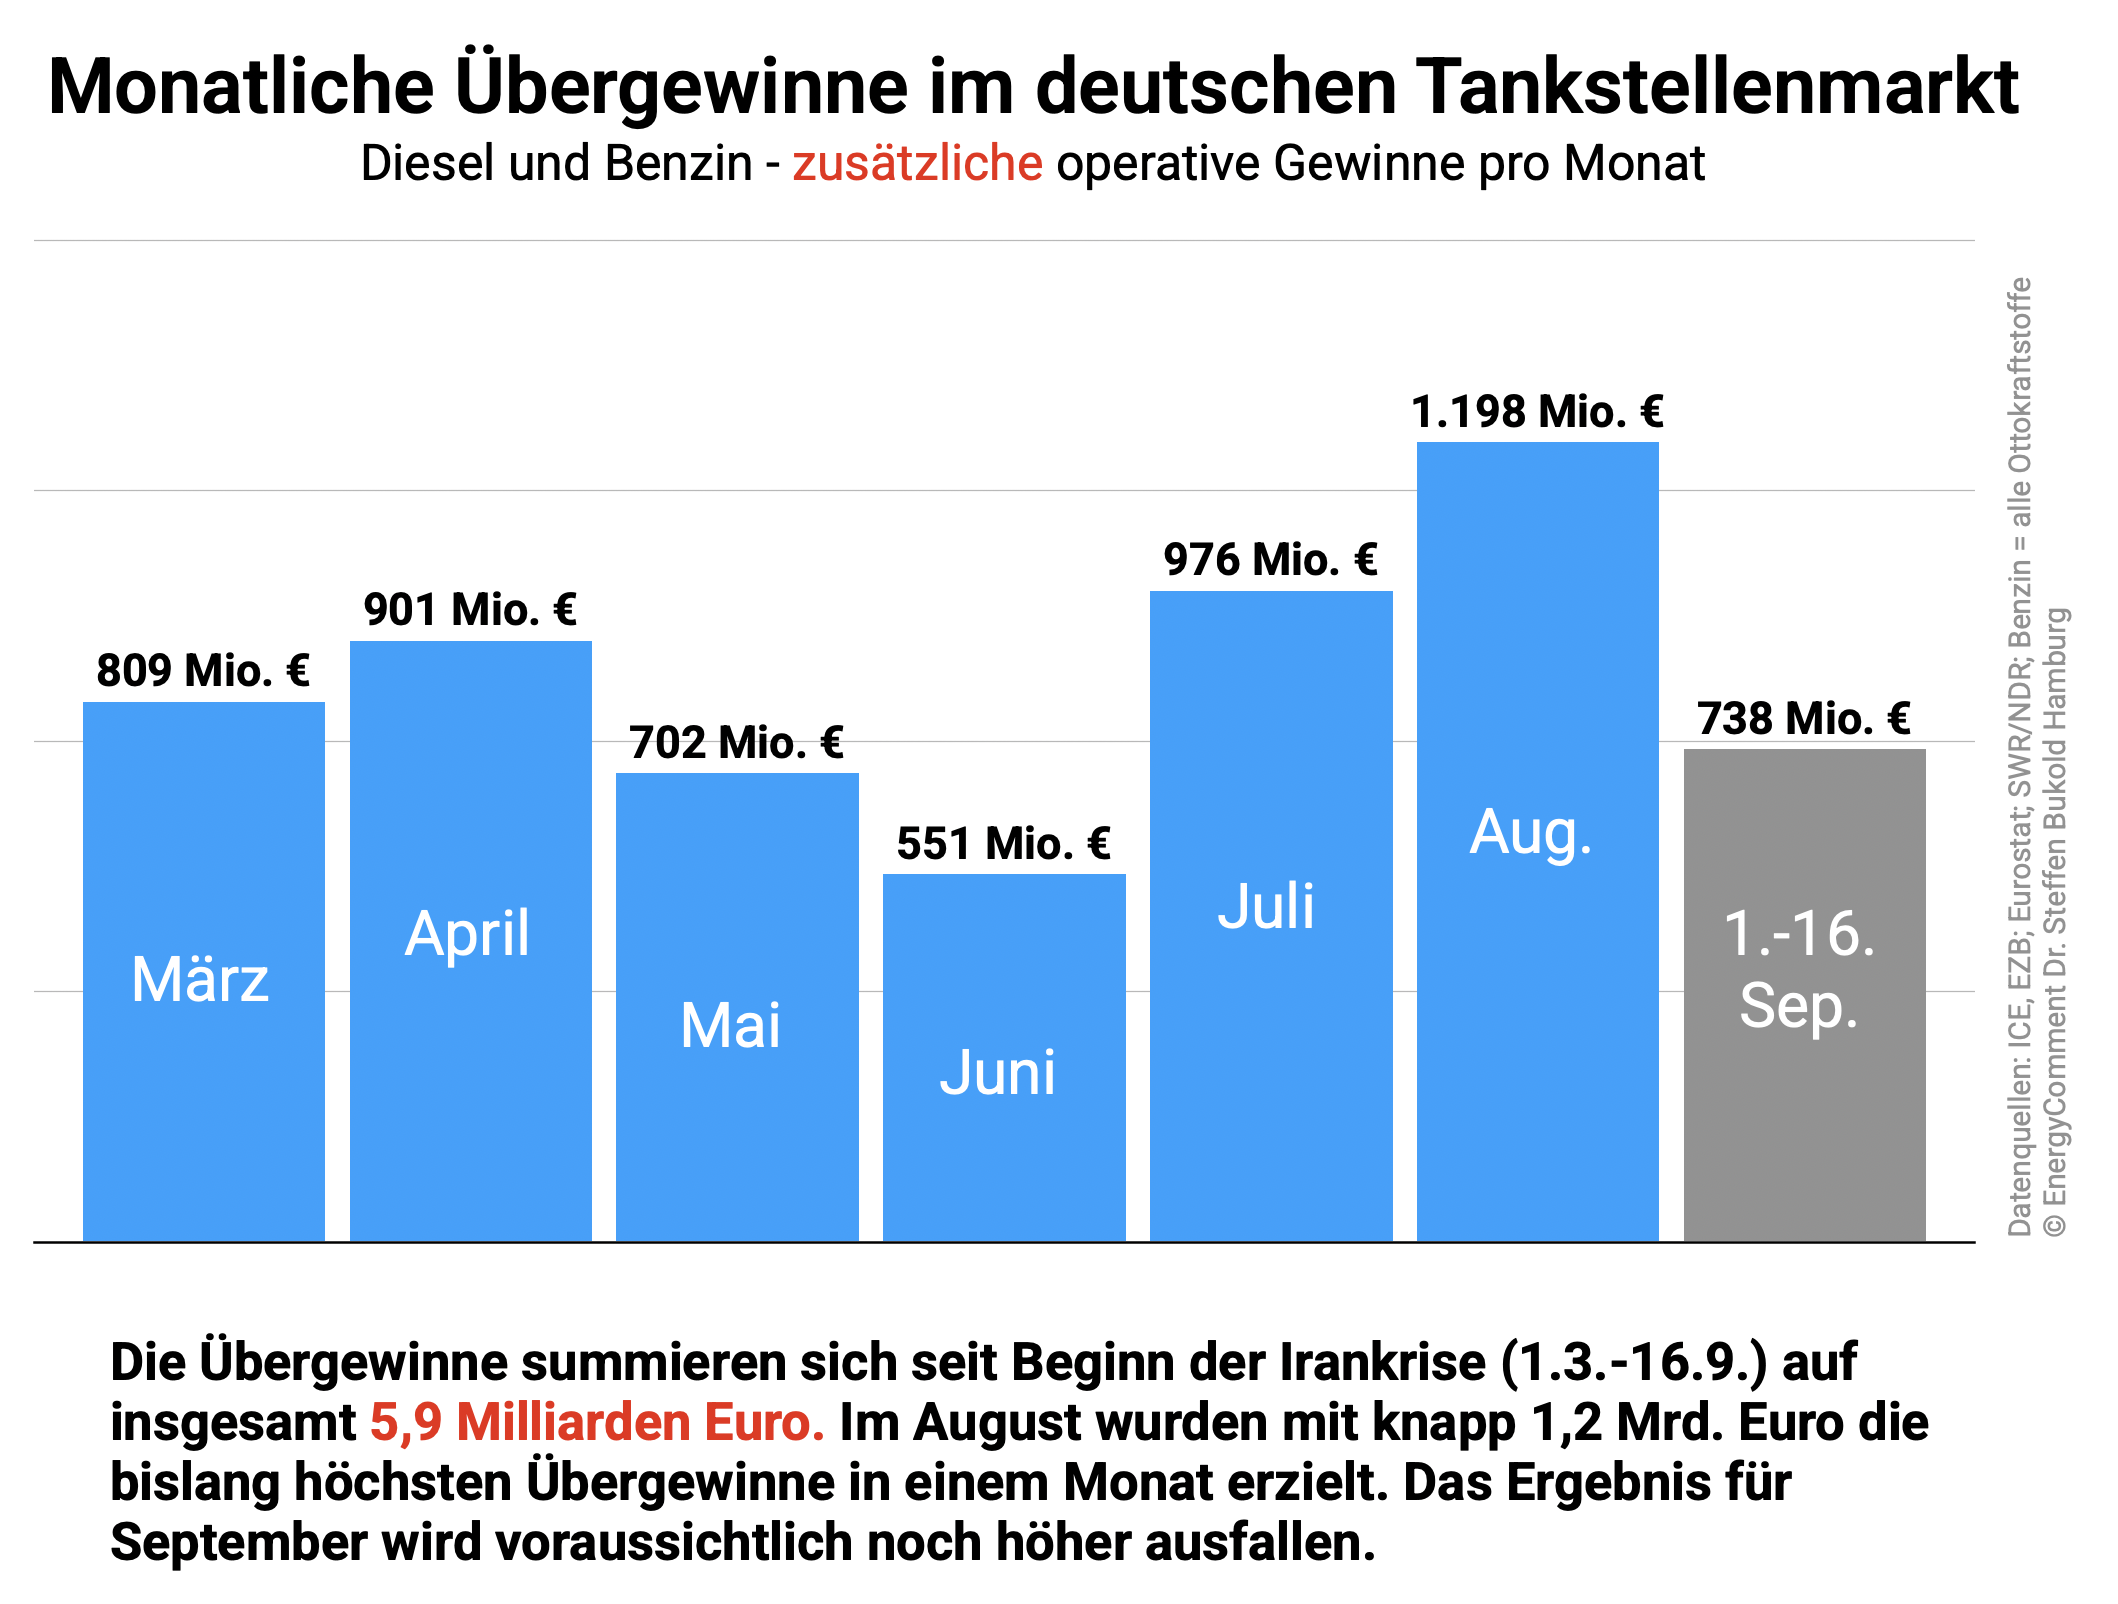
Das nächste Schaubild zeigt die Übergewinne für den gesamten Kraftstoffabsatz im Tankstellenmarkt (Benzin und Diesel).
Die monatlichen Übergewinne legten im Juli und August deutlich zu. Die knapp 1,2 Mrd. Euro im August stellen den bisher höchsten monatlichen Übergewinn dar.
Die Ergebnisse für die erste Septemberhälfte deuten neue Rekordwerte für den laufenden Monat an. Sollten die Margen in der zweiten Monatshälfte unverändert hoch bleiben, wären im September Übergewinne von 1,4 Mrd. Euro möglich.
Für den gesamten Zeitraum des Irankonflikts vom 1. März bis zum 16. September 2026 ergibt sich eine Summe der Übergewinne von 5,9 Milliarden Euro.
Drittes Ergebnis: Berechnung für eine Tankfüllung
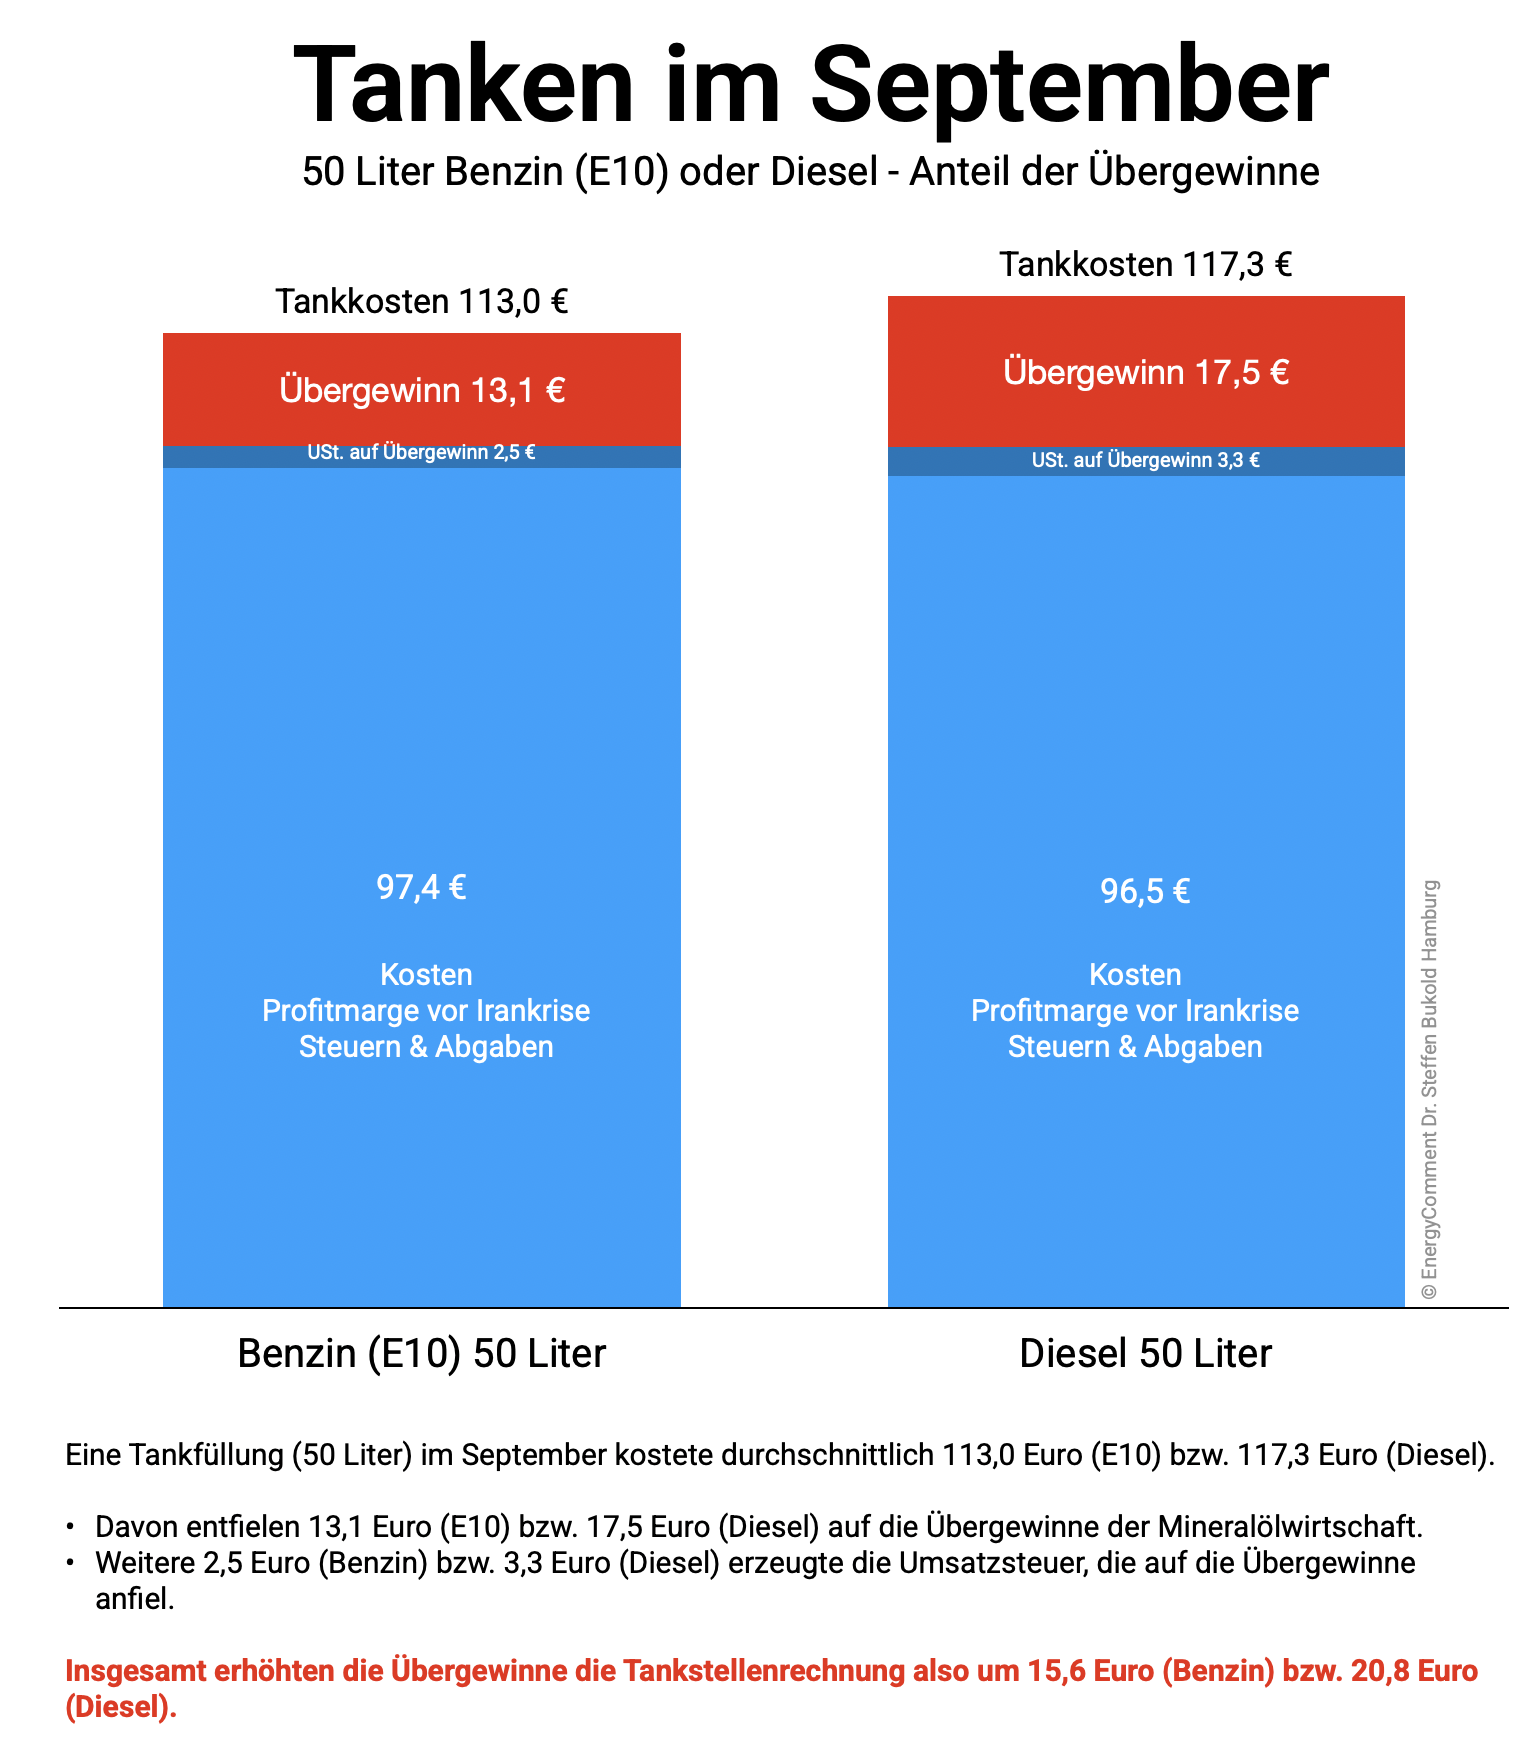
Was bedeuten diese Zahlen für eine Tankfüllung mit 50 Litern?
Der Übergewinn der Mineralölwirtschaft in Deutschland je Liter Benzin (Super E5 oder E10), also der zusätzliche Gewinn im Vergleich zum Gewinnniveau vor der Irankrise, lag in der ersten Septemberhälfte bei ca. 26,2 ct/l. Für einen Liter Diesel betrug er ca. 35,0 ct/l.
Bei einer Tankmenge von 50 Litern ergibt sich daraus eine Summe von 13,1 Euro (ohne USt.) für Benzin und 17,5 Euro (ohne USt.) für Diesel.
Hinzu kommt die Umsatzsteuer für diese Übergewinne. Sie beträgt 2,5 Euro (Benzin) bzw. 3,3 Euro (Diesel).
Oder anders ausgedrückt: Wenn die Mineralölwirtschaft ihre Gewinnmargen in der Irankrise nicht erhöht hätte, könnte die Tankrechnung im September um 15,6 Euro (Benzin 50 Liter) bzw. 20,8 Euro (Diesel 50 Liter) niedriger ausfallen.
4. Erläuterungen zur Methodik
Tankstellenpreise
Alle Anbieter von Tankstellenpreisen greifen auf dieselbe Datenbasis beim Bundeskartellamt zurück (MTS-K), die in Echtzeit alle Preisveränderungen der Tankstellenbetreiber erfasst. Die Differenz zwischen den gemeldeten Tagesdurchschnittspreisen liegt bei den Anbietern unter 1 Cent/Liter. Wir haben die öffentlich zugänglichen Daten des NDR und SWR verwendet.11
Wir konzentrieren uns bei der Preisentwicklung im Benzinmarkt auf Super E10, da sich die Preise für E5 parallel dazu entwickeln und das absolute Preisniveau bei unserer Margenanalyse keine Rolle spielt. Bei der Absatzmenge berücksichtigen wir jedoch den gesamten Absatz von Ottokraftstoffen.
Die Tankstellenpreise sind netto, also ohne Umsatzsteuer, andere Steuern und Abgaben oder den Tankrabatt im Mai/Juni. Abgaben und Tankrabatte werden von der Preisentwicklung nicht beeinflusst, sind aber umsatzsteuerpflichtig. Dazu gehören neben dem Tankrabatt (14,04 ct/l, nur Mai/Juni 2026) die Energiesteuer (Diesel 47,04 ct/l, Benzin 65,45 ct/l) und die CO2-Abgabe (65 €/t CO2). Hinzu kommt der vergleichsweise geringe Beitragssatz für den Erdölbevorratungsverband (3,56 €/Tonne), der die nationalen Ölreserven verwaltet.
Kraftstoffmengen
Wir verwenden die Zahlen von Eurostat (2024) für den Verbrauch von Kraftstoffen (ohne Biokraftstoffe) im Straßenverkehr in Deutschland.
Daten über aktuelle Verbrauchsmengen sind erst verzögert verfügbar. Wir gehen daher davon aus, dass sich der Kraftstoffverbrauch nicht nennenswert gegenüber den Vorjahren verändert hat. Auch Stichproben zum aktuellen Tankverhalten und Verkehrszählungen deuten auf weitgehend konstante Verbrauchsmengen. Genauere Aussagen sind erst in einigen Monaten möglich.12
Im März 2022, nach einem vergleichbar starken Preisanstieg kurz nach Ausbruch des Ukrainekriegs, lagen die Kraftstoffmengen sowohl bei Dieselkraftstoff als auch Ottokraftstoff (Benzin) sogar leicht über dem damaligen Vorjahresmonat.13
Rohölpreise, Rohölmengen und Währungen
Wir verwenden ICE Brent Crude (Frontmonat) als Proxy für die Rohölpreise. Die Transparenz und Aussagekraft dieser Preise sind häufig höher als im opaken und für Manipulationen anfälligen Markt für Dated Brent und andere Spotpreise. Hier können schon einzelne, gezielte Offerten die Preissetzungen der Preisagenturen (S&P Global Platts, Argus Media) verzerren. Die Spotpreise lagen im Verlauf der Irankrise zeitweise über, zeitweise unter den ICE Terminmarktpreisen.
Wir nehmen an, dass das importierte Rohöl ohne größere Verzögerung in den Raffinerien verarbeitet wird und an den Tankstellen verkauft wird. Wir verwenden dafür den Durchschnittspreis für Rohöl aus den vorangegangenen sieben Tagen (fünf Handelstage plus Wochenende). Auch das ist eine konservative Annahme. Wenn ein längerer Zeitabstand gewählt werden sollte, steigen die Margen, da in diesem Fall zusätzliches, vergleichsweise billiges Rohöl aus den Vorkriegswochen in die Rechnung einfließen würde.
Weiterhin berücksichtigen wir bei der Bestimmung des Rohöleinsatzes den Massenverlust bei Raffinerieprozessen und die Differenz in der Dichte von Benzin und Diesel. Alle Dollarpreise in dieser Studie wurden mit dem täglichen EZB-Referenzkurs in Euro umgerechnet.
Bruttomargen vs Übergewinne
Die Analyse erfasst die höheren Bruttomargen der Mineralölkonzerne im Tankstellenmarkt. Die Korrelation mit operativen Profiten ist sehr hoch, da die Kosten der Raffinerien und der Distribution im betrachteten Zeitraum weitgehend stabil geblieben sind.
Parallel zu den Ölpreisen sind auch die Erdgaspreise in Deutschland bzw. in der EU gestiegen. Raffinerien haben einen hohen Gasbedarf. Die dafür notwendigen Gasmengen werden jedoch überwiegend intern als Nebenprodukt der Raffinerieprozesse erzeugt. Die extern zugekauften Erdgasmengen machen im Durchschnitt nur einen kleinen Teil der Raffinerie- und Produktkosten aus.14
Höhere Erdgaspreise können außerdem durch den verstärkten Einsatz von Raffineriegasen entschärft werden, oder durch andere Reststoffe, die sich für die Erzeugung von Dampf, Energie oder als Feedstock eignen. Diese Substitution kam im Jahr 2022 zum Einsatz, wenn auch in einem Umfeld sehr viel höherer Erdgaspreise.15
Das aktuelle Preisniveau liegt allerdings darunter. Das folgende Schaubild zeigt die Preisentwicklung der letzten Jahre. Der Indikator auf der rechten Seite markiert die Preisentwicklung seit Beginn des Irankriegs.
Abbildung: Deutsche Gaspreise (Spot, THE/Großhandel) 2021-2026
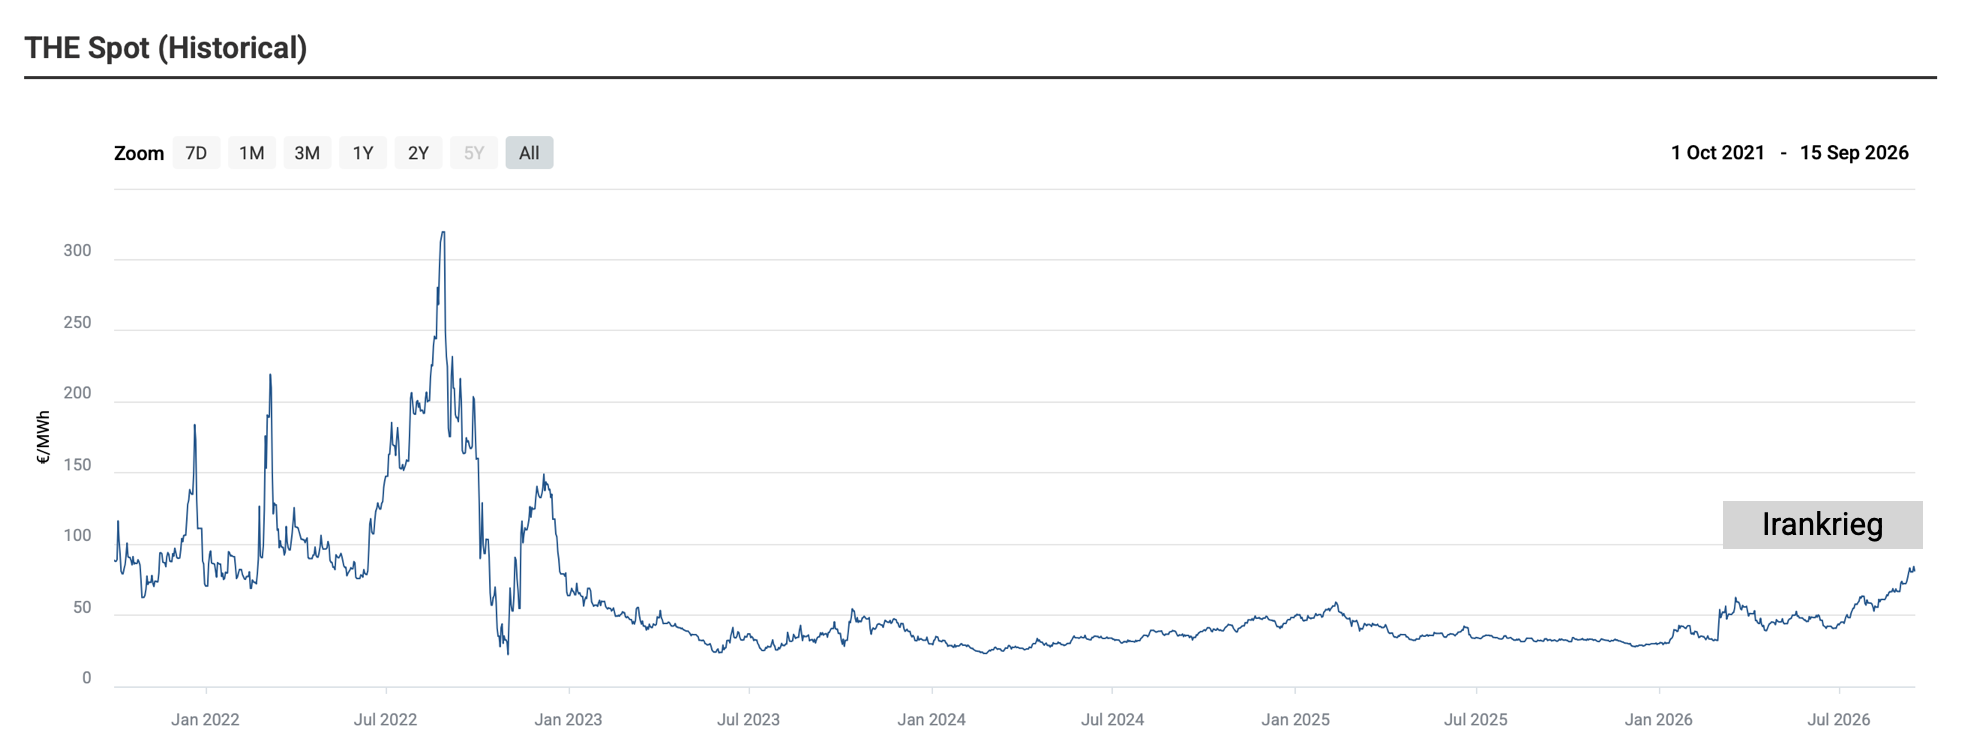
Quelle: SEFE (Hinweis „Irankrieg“ hinzugefügt)
Weitere Faktoren, die ab März 2026 zu höheren Kosten bei den Raffinerien geführt haben könnten, sind uns nicht bekannt und werden auch in den mittlerweile zahlreichen Stellungnahmen der Mineralölwirtschaft nicht erwähnt. Wir gehen daher davon aus, dass es eine sehr hohe Korrelation zwischen den höheren Bruttomargen im Tankstellengeschäft und höheren operativen Konzerngewinnen gibt.
In einem breiteren Kontext kommt noch hinzu, dass fast alle Mineralölkonzerne auch im Erdgasgeschäft aktiv sind. Höhere Erdgaspreise führen daher zu höheren Konzerngewinnen.
Großhandelspreise/Raffineriepreise
Als Proxy für die Preise im Großhandel für die Raffinerieprodukte Diesel und Benzin zeigen wir in Kapitel 1 die Rhein-Barge-Preise. Sie dienen in dieser Kurzstudie nur zur Erläuterung des Preisgeschehens und haben keinen Einfluss auf die Berechnung der Übergewinne. Der Rhein ist eine wichtige Transportroute für Ölprodukte und verbindet die Raffineriezentren und Seehäfen in der Region ARA (Amsterdam, Rotterdam, Antwerpen) mit den Raffinerien und Absatzmärkten entlang der Rheinschiene, insbesondere Deutschland.
Endnoten
1 https://www.neste.com/investors/market-data/oil-products
2 Eigenproduktion der Raffinerien und Außenhandelssaldo (Exporte minus Importe). Vgl. BAFA: Amtliche Mineralöldaten, 2026 (www.bafa.de)
3 Vgl. hierzu: S. Bukold: Oil Profits in Times of War. An EU-wide analysis of higher margins on the sale of diesel and petrol since the beginning of the Ukraine war, Hamburg/Wien 2022. S.Bukold: The Dirty Dozen. The Climate Greenwashing of 12 European Oil Companies, Hamburg/Wien 2023, S.8
4 https://www.theguardian.com/business/ng-interactive/2026/aug/04/revealed-major-oil-firms-make-93bn-profits-amid-war-and-climate-crisis ; https://www.bloomberg.com/news/articles/2026-07-30/shell-reports-profit-surge-as-oil-trading-and-refining-boom
5 https://www.greenpeace.de/publikationen/Uebergewinne_im_Tankstellenmarkt.pdf
6 https://www.greenpeace.de/publikationen/Uebergewinne_Oelkonzerne_EU_Vergleich.pdf
7 S. Bukold: Die Ölkrise im April 2026: Steigende Übergewinne im deutschen Tankstellenmarkt, 14. April 2026
8 S. Bukold: Übergewinne im deutschen Tankstellenmarkt. Zwischenbilanz nach drei Monaten Ölkrise und einem Monat Tankrabatt, 2. Juni 2026
9 S. Bukold: Übergewinne im deutschen Tankstellenmarkt. Nach dem Ende des Tankrabatts – Rückkehr zur Normalität?, 8. Juli 2026
10 S. Bukold: Tankstellenpreise: Übergewinne im Juli auf Rekordniveau, 10. August 2026
12 https://www.spiegel.de/mobilitaet/autofahrer-in-deutschland-lassen-den-wagen-kaum-stehen-trotz-hoher-spritpreise-a-64f1d30e-341e-47c9-920f-876259b70586; auch die letzten verfügbaren Zahlen der Amtlichen Mineralölstatistik zeigen, dass der Verbrauch von Motorenbenzin („Inlandsablieferungen“) im ersten Halbjahr 2026 nur ein Prozent unter dem Vorjahr lag (www.bafa.de).
13 BAFA: Amtliche Mineralölstatistik, www.bafa.de.
14 So erhöht z.B. ein Erdgaspreis, der um 30% steigt, die Erdgasbezugskosten der Großraffinerie PCK Schwedt um lediglich umgerechnet 0,13 Cent/Liter (PCK Raffinerie GmbH: Jahresabschluss zum Geschäftsjahr vom 01.01.2024 bis zum 31.12.2024, Schwedt/Oder 11. August 2025. Vgl. hierzu auch: N. Gudde, J.-F. Larivé and M. Yugo: CO2 reduction technologies. Opportunities within the EU refining system (2030/2050). Qualitative & Quantitative assessment for the production of conventional fossil fuels (Scope 1 & 2), Concawe, Brussels Juli 2019. Concawe: EU refinery energy systems and efficiency, Brussels 2012; P. Barthe, M. Chaugny, S. Roudier, L. Delgado Sancho: Best Available Techniques (BAT), Reference Document for the Refining of Mineral Oil and Gas, EU JRC, Brussels/Seville 2015.
15 S&P Global: European refineries, power, heating plants eyeing distillates, heavy fuels as alternative to gas: traders, 17 October 2022.