Im Auftrag von:
Greenpeace e.V.
1. Heizölpreise – im Schatten der Spritpreisdebatte
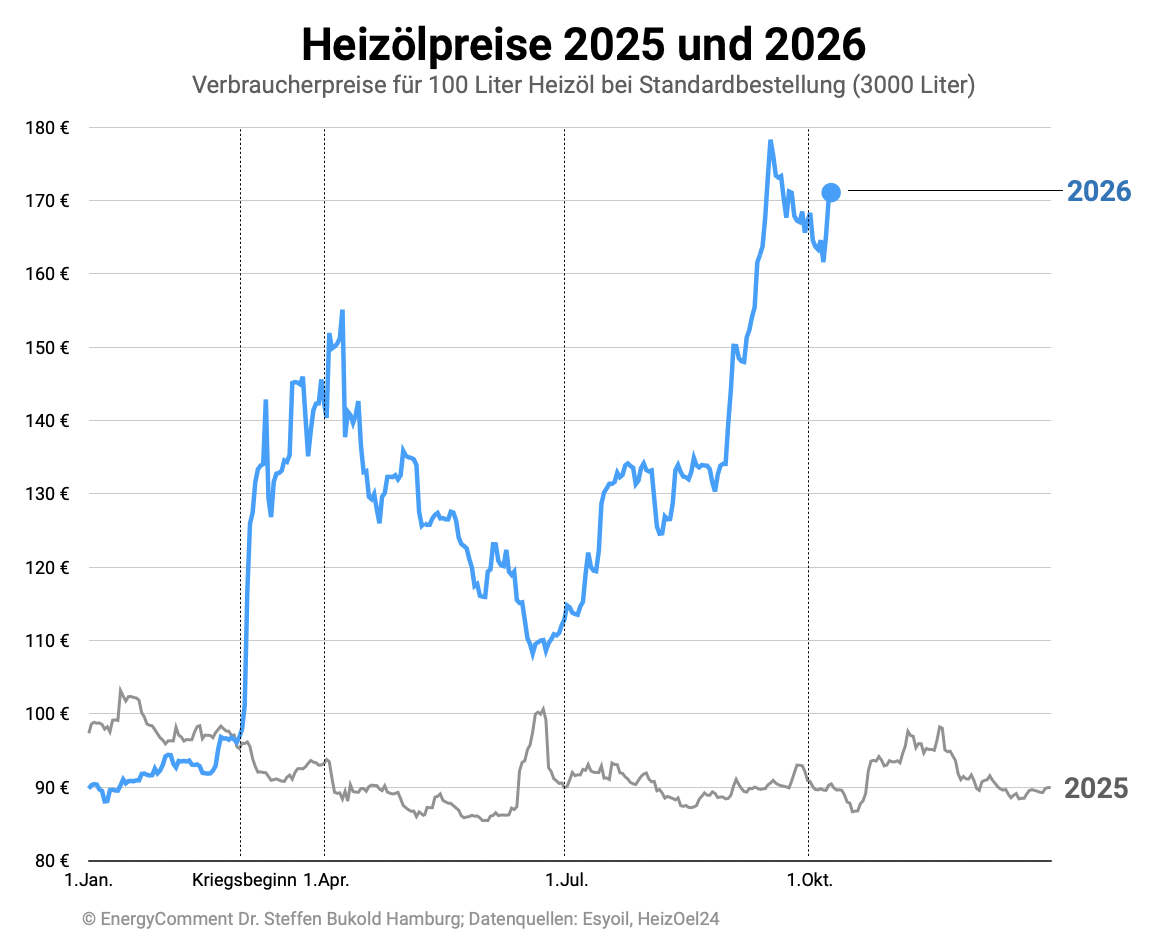
Der Beginn des Irankriegs am 28. Februar 2026 war der Startschuss für einen dramatischen Anstieg der Öl- und Gaspreise weltweit. Schlagartig wurde auch in Deutschland wieder klar, wie abhängig Wirtschaft und Gesellschaft von fossilen Energieimporten sind.
Bei den Verbraucherinnen und Verbrauchern kamen die höheren Ölpreise ohne Verzögerung in Form höherer Tankstellenpreise und Heizölpreise an.
Aktuell sind die Heizölpreise nahezu doppelt so hoch wie vor einem Jahr.(1) Der Preissprung wird jedoch bisher von der Bundespolitik und vielen Medien ignoriert.
Für Kraftstoffe wie Benzin oder Diesel ist am 1. Oktober bereits der zweite „Tankrabatt“ in Kraft getreten. Die höchst umstrittene Maßnahme soll die Spritpreise drei Monate lang um circa 16,7 ct/l (inkl. USt.) reduzieren. Für Heizöl ist hingegen keine Entlastung geplant. Im Jahr 2022 gab es bei einem vergleichbar steilen Preisanstieg zumindest eine Härtefallhilfe.(2)
Die Heizölpreise reagieren seit März nicht nur auf die höheren Rohölpreise, sondern auch auf die rasant gestiegenen Gewinnmargen der Ölraffinerien.
Vor dem Hintergrund der Kriege am Persischen Golf und in der Ukraine sind diese Anlagen, die sich überwiegend im Eigentum der großen Ölkonzerne befinden, die größten Krisenprofiteure.
Ähnlich wie nach dem Ausbruch des Ukrainekriegs im Jahr 2022 erzielen sie enorme Übergewinne („Windfall Profits“, „Super Profits“) auf Kosten ihrer Kunden. Übergewinne bezeichnen zusätzliche Gewinne, die vor dem Hintergrund schwerer Krisen erzielt werden und über das übliche Profitniveau hinausgehen.
Der Umfang dieser Übergewinne im Tankstellenmarkt summierte sich von Anfang März bis Mitte September auf 5,9 Mrd. Euro und wurde bereits in zahlreichen Studien untersucht.(3)
Die höchsten Übergewinne im Tankstellenmarkt gab es bei Dieselkraftstoff. Diesel wird aus dem Raffinerievorprodukt Gasoil (Gasöl) hergestellt. Auch das chemisch fast identische Heizöl (Heizöl EL) wird aus Gasoil produziert.(4) Es liegt also der Verdacht nahe, dass sich auch hier die Preise weit von ihrer Kostenbasis entfernt haben könnten.
Auf den folgenden Seiten soll quantifiziert werden, in welchem Umfang die Mineralölwirtschaft auch im deutschen Heizölmarkt Übergewinne erzielt hat.
2. Der deutsche Heizölmarkt
Mengen
Deutschland ist nach den USA der größte Heizölverbraucher der Welt. Dort wird vor allem im kalten Nordosten des Landes mit Öl geheizt. In Deutschland findet man Ölheizungen in allen Landesteilen.
Der Verbrauch ging in den letzten Jahrzehnten stark zurück. Im Jahr 2000 wurden in Deutschland 27,9 Mio. Tonnen leichtes Heizöl verkauft. Im Jahr 2025 waren es noch knapp 10,3 Mio. Tonnen.(5) Vor allem Erdgas konnte in diesen Jahren seinen Marktanteil ausbauen.
Die AG Energiebilanzen weist für das Jahr 2025 einen Heizölabsatz (leichtes Heizöl) von 8,6 Mio. Tonnen in Privaten Haushalten aus. Weitere 1,0 Mio. Tonnen wurden im GHD-Bereich (Gewerbe, Handel, Dienstleistungen) verbraucht. Im Verarbeitenden Gewerbe lag die Menge bei knapp 0,5 Mio.t. Dort wird Heizöl vor allem zur Erzeugung von Prozesswärme eingesetzt.(6)
Das Bafa meldet für das Jahr 2025 etwas andere Zahlen, verwendet dabei allerdings andere Abgrenzungen und Definitionen.(7) Demnach waren die „Inlandsablieferungen“ (was in etwa dem Absatz entspricht):
- Schwefelarmes leichtes Heizöl 9,94 Mio. Tonnen (<50mg/kg Schwefelanteil)
- Leichtes Heizöl der Sorte „normal“ 0,35 Mio. Tonnen (<1000mg/kg Schwefel-anteil)
Die Gesamtmengen sind bei der AG Energiebilanzen und der Amtlichen Mineralölstatistik der Bafa also ähnlich groß: 10,04 Mio. Tonnen (AGEB) vs 10,29 Mio. Tonnen (Bafa). Angesichts der schwankenden Lagerbestände und zusätzlicher statistischer Unsicherheiten sind leichte Abweichungen unvermeidlich.
Importe und Exporte
Der Außenhandel mit leichtem Heizöl ist im Vergleich zu Dieselkraftstoff oder Ottokraftstoff relativ gering. Die Raffinerien können ihr Umland weitgehend selbst versorgen.
In den ersten sieben Monaten dieses Jahres wurden 581.000 Tonnen leichtes Heizöl importiert und 533.000 exportiert. Aufschlussreich ist der Vergleich mit dem Vorjahr. Während die Ausfuhren in einer ähnlichen Größenordnung blieben, sind die Einfuhren gegenüber 2025 stark geschrumpft. Damals wurde von Januar bis Juli mit 1.042.000 Tonnen fast doppelt so viel Heizöl importiert.(8) Das ist ein erster Hinweis auf die Nachfrageschwäche in den Monaten nach dem Ausbruch des Irankriegs.
Hohe Marktkonzentration im Großhandel
Das Bundeskartellamt hat in den letzten Jahren die Mineralölwirtschaft in Deutschland mehrfach untersucht. Die Produktion und der Import von Kraftstoffen und Heizöl sind demnach stark auf wenige Firmen konzentriert. Die hohe Marktkonzentration und ein undurchsichtiges Preisfindungssystem behindern den Wettbewerb, so das Ergebnis des Kartellamts. Die enge Zusammenarbeit zwischen dominanten Marktakteuren kann dazu führen, dass die Preise nicht die reale Marktsituation widerspiegeln.(9)
Die folgenden Informationen stammen aus diesen Sektoruntersuchungen und beziehen sich auf die Jahre 2022 bis 2024. Die drei wichtigsten Produzenten von Heizöl waren demnach Shell Deutschland GmbH (25-30% Produktionsanteil), BP Europa SE (10-15%) und TotalEnergies Marketing Deutschland GmbH (10-15%).
Die drei wichtigsten Importeure waren Mabanaft Deutschland GmbH & Co. KG (30-40% Anteil an den Heizölimporten), Varo Energy Germany GmbH (20-25%) und Adolf Roth GmbH & Co. KG (15-20%).
Auch bei den Tanklagern gab es Akteure mit hohen Marktanteilen. Die größten Lagerkapazitäten für Heizöl hatten die Oiltanking Deutschland (Mabanaft), die Hoyer-Gruppe (nach der Übernahme der Tanklager von Varo Energy) und TanQuid (von Sunoco LP übernommen).(10)
Zusätzlich gibt es im deutschen Heizölmarkt eine große Zahl kleinerer und mittelständischer Mineralöleinzelhändler. Sie sind vor allem für den Vertrieb von Heizöl und anderen Brennstoffen relevant und neben den Vertriebsfirmen der Mineralölkonzerne die wichtigsten direkten Ansprechpartner der Privathaushalte mit Ölheizungen.
Zentrale Stellung der Ölraffinerien
In den meisten Regionen in Deutschland ist die nächstgelegene Ölraffinerie die mit Abstand wichtigste Quelle für die Versorgung mit Heizöl. Der größte Teil der Heizölverkäufe findet in einem Radius von maximal 100-200 km um diese Raffinerien herum statt (70% <100km, 90% <200km).(11)
Importe spielen eine geringere Rolle als z.B. bei Dieselkraftstoff. Aber es gibt Ausnahmen. Wichtig sind Einfuhren z.B. für Teile Norddeutschlands und die Region Magdeburg. Diese Gebiete werden zum Teil über die norddeutschen Seehäfen versorgt. Für einige Regionen in Nordrhein-Westfalen und die Region Rhein-Main ist das Hafenzentrum ARA (Amsterdam, Rotterdam, Antwerpen) eine wichtige zusätzliche Versorgungsquelle. Das Heizöl wird von diesen Seehäfen überwiegend mit Binnenschiffen über den Rhein importiert.
Ölbeheizte Wohnungen
Ölheizungen spielen im Neubau kaum noch eine Rolle. Ihr Anteil sank von 0,7 Prozent im Jahr 2016 auf unter 0,1 Prozent in der ersten Jahreshälfte 2026.(12)
Aber der hohe Bestand sorgt dafür, dass immer noch jede sechste Wohnung mit Öl beheizt wird. Im Jahr 2025 waren es 17,2 Prozent aller Wohnungen, die durch ca. 5 Mio. Ölbrenner mit Raumwärme und Warmwasser versorgt wurden.
Der Ölverbrauch je Quadratmeter Wohnfläche ist abhängig vom energetischen Zustand der Gebäude, von der Region und vom Heizverhalten. Hinzu kommen die jährlichen Temperaturschwankungen. Die Korrelation mit den Einkommens- oder Eigentumsverhältnissen ist gering. Ölheizungen gibt es in Großstädten und im ländlichen Raum, in großen Villen ebenso wie in kleinen Wohnungen.(13)
In einem älteren Haus (vor 1977 gebaut) kann der jährliche Verbrauch über 20 Liter pro Quadratmeter steigen. Etwas neuere Häuser liegen zumeist im Bereich von 10 l/qm. Moderne Gebäude mit hoher Energieeffizienz benötigen um die 6 l/qm. In Passivhäusern kann er auf 1-2 l/qm sinken.(14)
Im gesamten Bestand lagen die Werte für Wohnungen in einem ölbeheizten Mehrfamilienhaus durchschnittlich bei 12,8 Litern Heizöl je Quadratmeter (2025). In einem Einfamilienhaus (130qm) waren es 17,6 Liter je Quadratmeter (2025).(15)
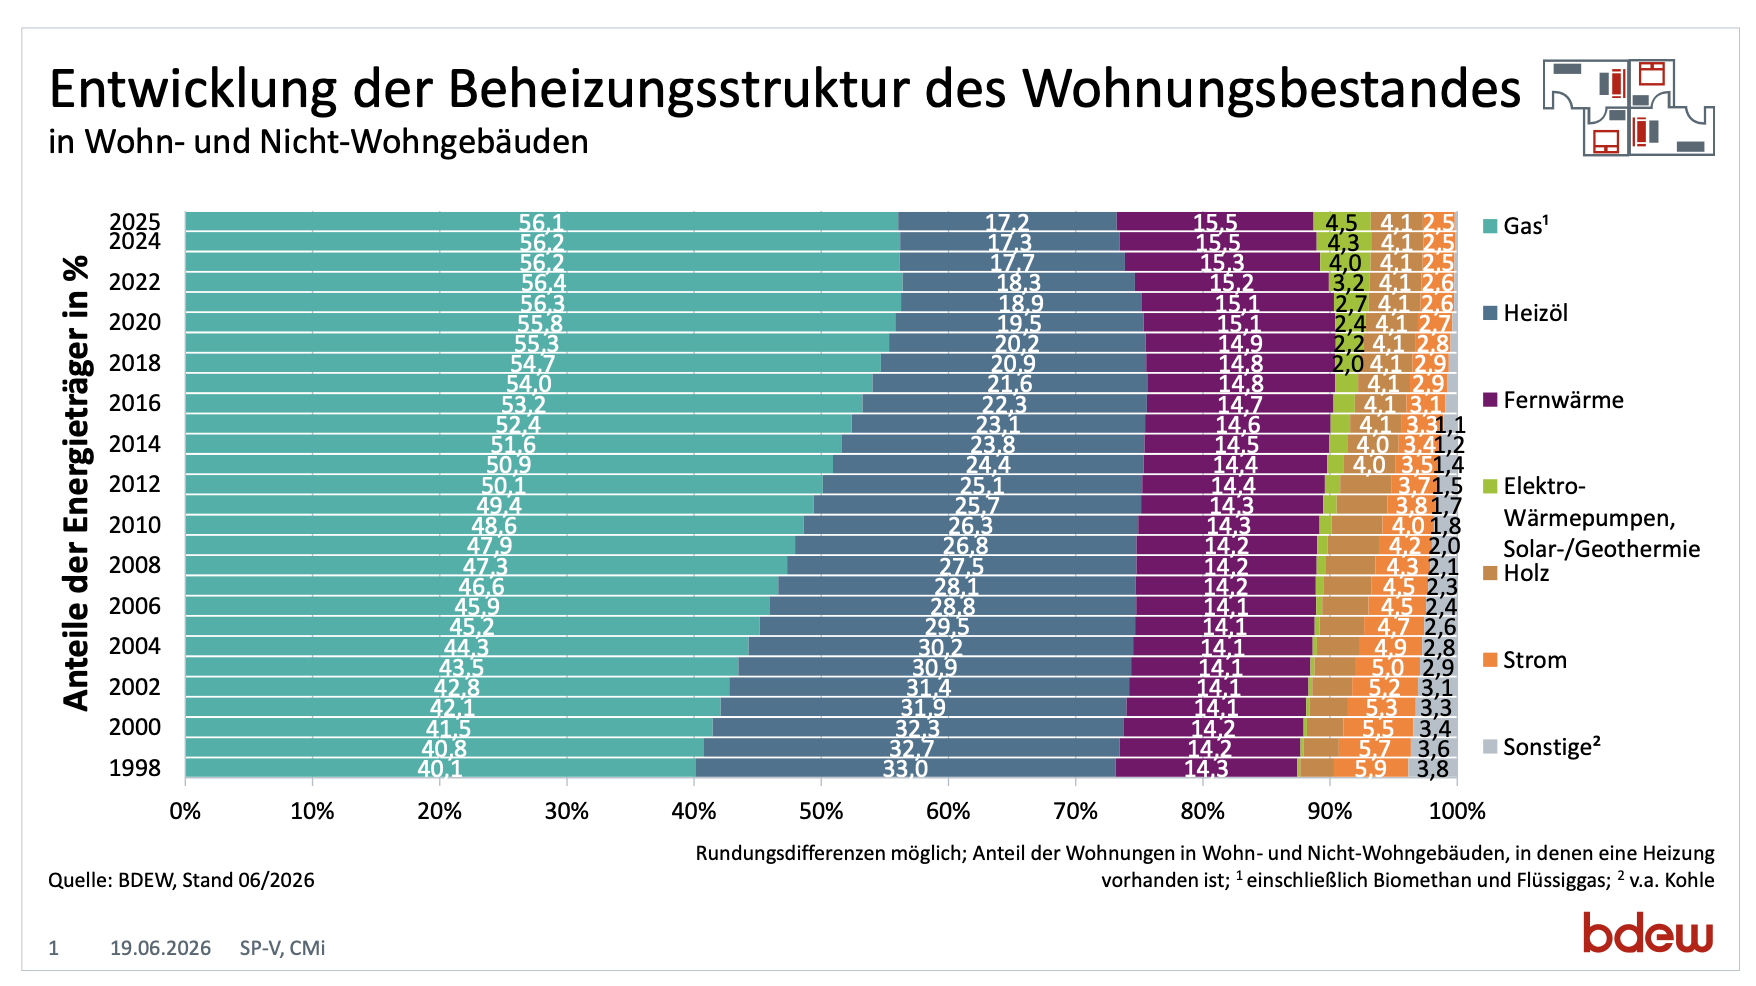
Quelle: BDEW
3. Wie haben wir die Übergewinne berechnet?
Rohöl durchläuft eine lange Lieferkette mit zahlreichen Akteuren und Prozessen, bis es schließlich als Kraftstoff oder Heizöl bei den Endverbrauchern ankommt:
- Die größten Profite entstehen bereits bei der Ölförderung, da die Förder-kosten in den meisten Regionen der Welt weit unter den internationalen Rohölpreisen liegen.
- Das Rohöl wird dann per Tanker oder Pipeline zu den Ölraffinerien transportiert. Sie produzieren aus dem Rohölgemisch die gewünschten Zwischen- oder Endprodukte, wie z.B. Heizöl, Benzin oder Diesel.
- Die Raffineriebetreiber, in Europa in der Regel die großen Mineralölkonzerne, finanzieren sich durch die Preisdifferenz zwischen Rohölpreisen und Produktpreisen (Bruttoraffineriemarge).
- Das Heizöl wird dann direkt oder über Zwischenlager zu den Endverbrauchern transportiert.
Diese Analyse konzentriert sich auf einen Teilabschnitt dieser Lieferkette. Im Mittelpunkt steht die Preisspanne zwischen den Rohölpreisen und den Netto-Heizölpreisen (vgl. Schaubild).
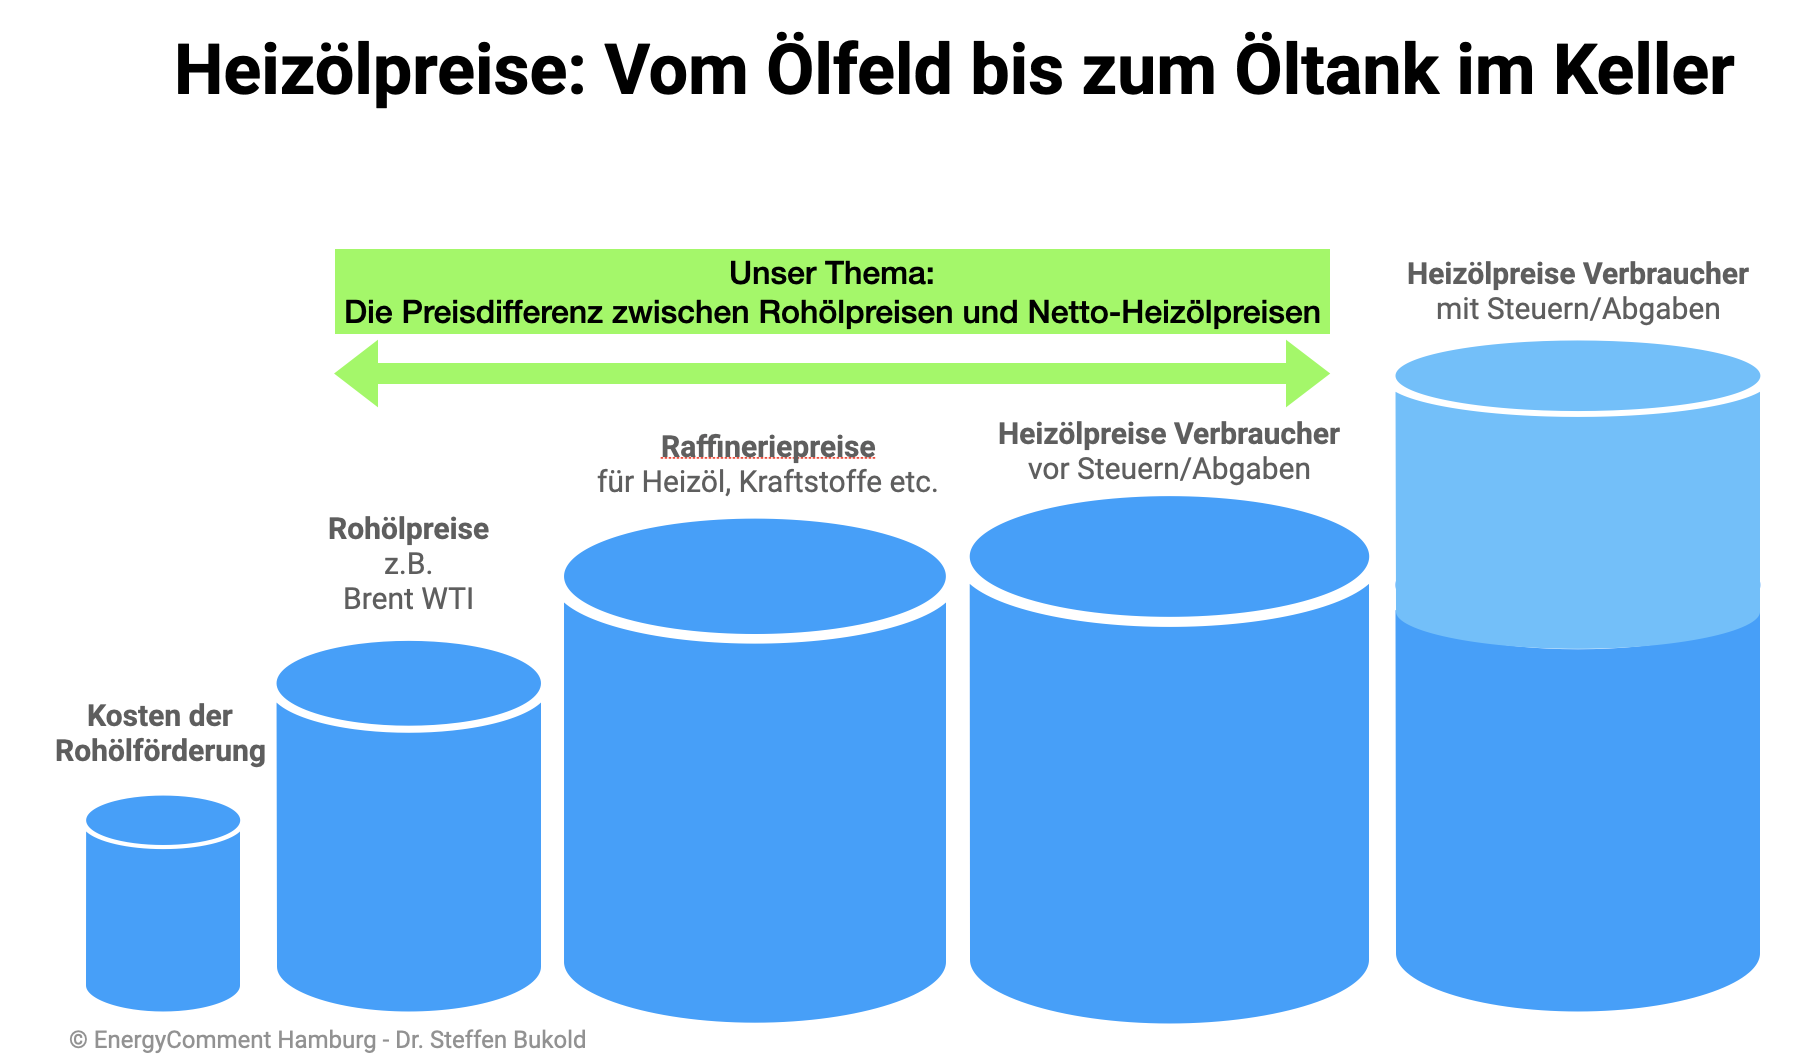
1. Schritt: Wir vergleichen die Situation vor dem Irankrieg (Januar und Februar 2026) mit den Krisenmonaten ab März (1. März bis 9. Oktober 2026): Wie hoch war die Bruttomarge vor dem Krieg und wie hoch war sie in der Zeit danach? Die Bruttomarge ist der Preisabstand zwischen Rohöl (also dem Rohstoff der Raffinerien) und dem Heizölpreis vor Steuern/Abgaben.
2. Schritt: Im nächsten Schritt rechnen wir diese Margen in Cent je Liter um. Dadurch wird sichtbar, ob die Margen und damit die Gewinne im Zeitverlauf gestiegen oder gefallen sind. Diese Gleichsetzung ist möglich, da außer den höheren Rohölpreisen (die wir berücksichtigen) keine anderen wesentlichen Kostensteigerungen zu beobachten waren. Methodische Erläuterungen dazu finden Sie in Kapitel 5.
3. Schritt: Im letzten Schritt multiplizieren wir diese Margenveränderung pro Liter mit den Absatzmengen. Dadurch ergeben sich die Übergewinne im gesamten Heizölmarkt.
Wir betrachten also nicht den Umfang der Gewinne insgesamt, sondern nur die zusätzlichen Gewinne, die über das Vorkrisenniveau hinauswährend des Irankonflikts erzielt wurden.
4. Ergebnisse
4.1 Die Übergewinne je Liter Heizöl
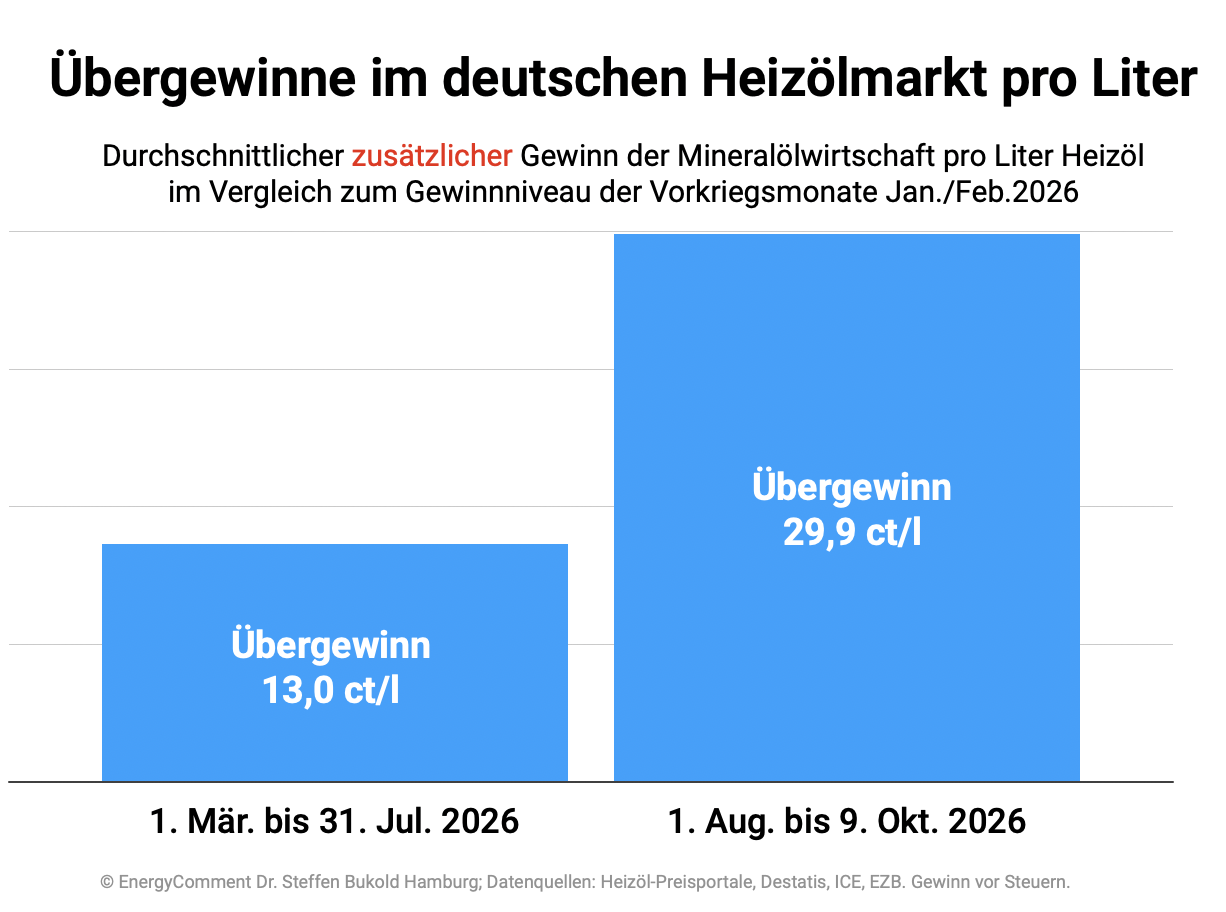
Das nächste Schaubild zeigt die durchschnittlichen Übergewinne im deutschen Heizölmarkt je Liter.
Die Preiseffekte von Steuern und Abgaben wurden herausgerechnet, um ein unverzerrtes Bild der Gewinnsituation in der Mineralölwirtschaft zu erhalten.(16)
Die Auswertung zeigt, dass die Gewinne im Heizölmarkt bereits in den ersten Krisenmonaten (März-Juli) stark gestiegen sind. Im Vergleich zum Gewinnniveau vor der Krise wurden Übergewinne von durchschnittlich 13,0 Cent je Liter Heizöl erzielt.
Wie haben wir diese 13,0 ct/l berechnet?
- Der Rohölpreis je Liter (zur Definition vgl. Kap. 5) lag umgerechnet in Euro in den beiden Vorkriegsmonaten (Jan./Feb. 2026) bei durchschnittlich 37,84 ct/l.
- In den ersten Kriegsmonaten (März bis Juli) stand er bei 54,54 ct/l. Er stieg also um 16,70 ct/l.
- Der Heizölpreis (o. USt.) stieg von durchschnittlich 77,73 ct/l (Jan./Feb.) auf durchschnittlich 107,39 ct/l, also um 29,66 ct/l.
- Die Heizölpreise legten also 12,96 ct/l stärker zu als die Rohölpreise (29,66 minus 16,70 ct/l). Da die übrigen Kosten weitgehend konstant blieben (vgl. im Detail Kapitel 5), stiegen die Margen der Mineralölwirtschaft um eben diese 12,96 ct je Liter Heizöl, also um rund 13,0 ct/l.
Die Margen und damit die Übergewinne wurden ab August noch einmal stark ausgeweitet. Die Berechnung:
- Der Rohölpreis legte im Vergleich zu den Vorkriegsmonaten um 18,02 ct/l zu, der Heizölpreis (o. USt.) um 47,90 ct/l.
- Das ergibt eine Differenz von 29,88 ct/l.
In den Monaten August, September und Anfang Oktober (1.–9.) haben sich die durchschnittlichen Übergewinne im Vergleich zu den ersten Kriegsmonaten mit rund 29,9 Cent je Liter also mehr als verdoppelt.
4.2 Die gesamten Übergewinne im Heizölmarkt
Heizölabsatz und Heizölverbrauch 2026
Im privaten Bereich wird Heizöl vor allem in der Heizsaison verbraucht. Für die Berechnung der Übergewinne ist aber nicht der Zeitpunkt des Verbrauchs, sondern der Zeitpunkt des Heizölkaufs relevant.
Die Kaufaktivität verteilt sich in normalen Jahren relativ gleichmäßig über das Jahr. Da die meisten Haushalte über große Öltanks verfügen, kann auf Vorrat gekauft werden. Alternativ kann eine Bestellung lange hinausgezögert werden. Ein Kauf findet üblicherweise nur ein- oder zweimal im Jahr statt, in vielen Fällen noch seltener. Anders als im Tankstellenmarkt sind Kauf und Verbrauch zeitlich stark entkoppelt.
Die meisten Käufer warten auf den „richtigen“ Zeitpunkt, der sich allerdings erst im Rückblick als finanziell günstig oder ungünstig erweisen wird. So gab es z.B. nach dem Kollaps der Ölpreise zu Beginn der Coronapandemie einen regelrechten Kaufrausch im privaten und gewerblichen Heizölmarkt.
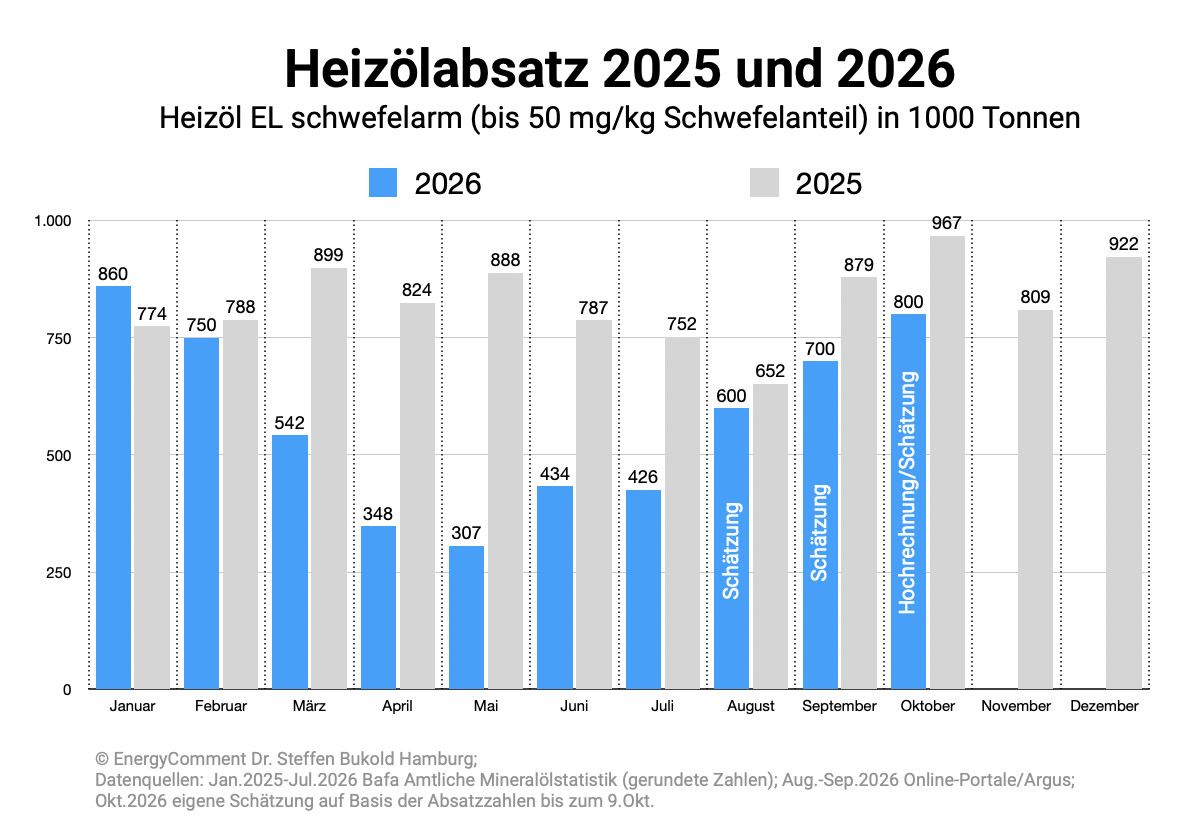
In diesem Jahr läuft es jedoch anders. Kurz nach dem Beginn des Irankriegs gab es zwar eine Kaufpanik für wenige Tage, aber in den Monaten danach brach der Absatz ein (vgl. Schaubild).
Im August erholten sich die Absatzzahlen zunächst, doch der Schwung ging verloren, als die Heizölpreise steil anstiegen und auf ein neues Jahreshoch kletterten. Ende September lag der Füllstand der privaten Öltanks nach Branchenschätzungen noch immer 20-25 Prozent unter dem Vorjahr.(17)
Das folgende Schaubild zeigt mit den grauen Säulen den Heizölabsatz im Jahr 2025. Die blauen Säulen zeigen den Absatz im Jahr 2026. Die Monatszahlen bis Juli stammen aus der Amtlichen Mineralölstatistik der Bafa.
Die Zahlen für August und September sind eigene Schätzungen auf Basis der Informationen von Heizöl-Preisportalen. Das gilt auch für die Oktoberzahlen. Hier wurde der bisherige Absatztrend (1.-9. Oktober) auf den Gesamtmonat extrapoliert.
Da auch die Amtliche Mineralölstatistik mit einigen Unsicherheiten behaftet ist, kann die folgende Berechnung allerdings nur eine Schätzung dafür sein, wie hoch die bislang erzielten Übergewinne im deutschen Heizölmarkt ausfallen.
Berechnung der Übergewinne im Heizölmarkt in Euro
Zeitraum 1. März bis 31. Juli 2026:
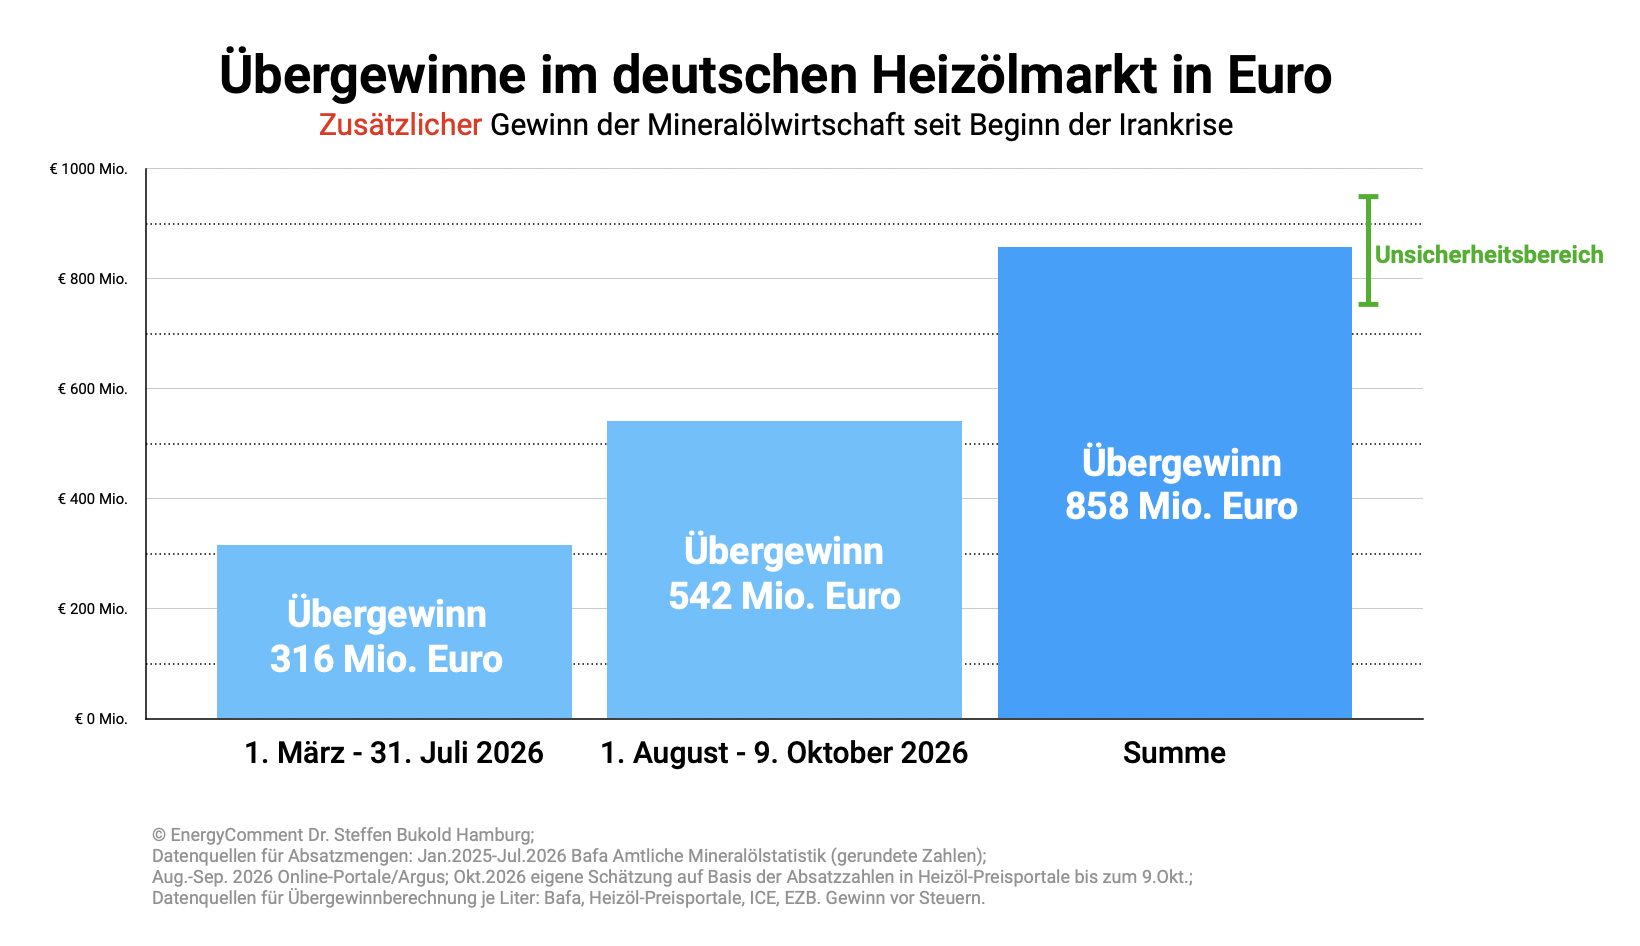
Absatzmenge 2.056.418 Tonnen. Das entspricht gerundet 2,43 Mrd. Liter. Bei einem Übergewinn von rund 13 ct/l (vgl. Vorkapitel) ergibt sich daraus eine Übergewinnsumme von 316 Mio. Euro.(18)
Zeitraum 1. August bis 9. Oktober 2026:
Absatzmenge (geschätzt): 1.532.000 Tonnen. Das entspricht gerundet 1,81 Mrd. Liter. Bei einem Übergewinn von rund 29,9 ct/l (vgl. Vorkapitel) ergibt sich daraus eine Übergewinnsumme von 542 Mio. Euro.
Summe:
Für den Zeitraum des Irankonflikts vom 1. März bis zum 9. Oktober 2026 ergibt sich für den deutschen Heizölabsatz auf Basis dieser Ausgangswerte eine Summe der Übergewinne von 858 Mio. Euro.
Da die Absatzmengen ab August geschätzt wurden, ist dieses Ergebnis allerdings mit Vorsicht zu interpretieren. Eine Größenordnung von 758-958 Mio. Euro ist jedoch sehr wahrscheinlich (vgl. Schaubild).
5. Erläuterungen zur Methodik
Heizölpreise
Wir verwenden die Durchschnittspreise der großen Heizöl-Onlineportale HeizOel24 und Esyoil. Hier melden viele Hundert Heizölhändler laufend ihre aktuellen Preise für jede Region in Deutschland sowie für unterschiedliche Bestellmengen und Lieferbedingungen. Die Bestellmenge von 3000 Litern liegt über typischen Mengen für kleinere Einfamilienhäuser, aber unter der Bestellmenge für größere Ölbrenner in Mehrfamilienhäusern.
Die monatlichen Durchschnittspreise des Destatis, die bisher nur bis August vorliegen, zeigen denselben Preistrend wie die Online-Portale. Sie werden aber nach einer anderen Methodik ermittelt, die für unsere Fragestellung nicht geeignet ist (GP19-1920260072).
Der Heizölpreis für Endverbraucher setzt sich aus mehreren Komponenten zusammen: (1) der Raffineriepreis für Heizöl, der vor allem aus dem Rohölpreis und der Raffineriemarge entsteht; (2) Transportkosten, Lagerkosten und die Händlermarge; (3) Steuern und Abgaben wie die Energiesteuer für Heizöl EL (6,14 ct/l), die CO2-Abgabe (55-65 €/t CO2) und die geringfügige EBV-Abgabe (IEA-Reserven; 3,56 €/Tonne); (4) die Umsatzsteuer von 19 Prozent.
Rohölpreise, Rohölmengen und Währungen
Wir verwenden ICE Brent Crude (Frontmonat) als Proxy für die Rohölpreise. Ihre Transparenz und Aussagekraft sind in vielen Marktsituationen höher als im opaken und für Manipulationen anfälligen Markt für Dated Brent und andere Spotpreise. Hier können schon einzelne Offerten die wenig belastbaren Preissetzungen der Preisagenturen (S&P Global Platts, Argus Media) verzerren.
Wir nehmen an, dass das importierte Rohöl ohne größere Verzögerung in den Raffinerien verarbeitet wird und in den Handel geht. Wir verwenden dafür den Durchschnittspreis für Rohöl aus den vorangegangenen sieben Tagen (fünf Handelstage plus Wochenende). Auch berücksichtigen wir bei der Bestimmung des Rohöleinsatzes den Massenverlust bei Raffinerieprozessen (7 Prozent). Alle Dollarpreise wurden mit dem täglichen EZB-Referenzkurs in Euro umgerechnet.
Bruttomargen vs Übergewinne
Die Analyse ermittelt die Bruttomargen der Mineralölwirtschaft im Heizölmarkt. Die Korrelation mit operativen Profiten ist sehr hoch, da die Kosten der Raffinerien im betrachteten Zeitraum weitgehend stabil geblieben sind.
Parallel zu den Ölpreisen sind auch die Erdgaspreise in Deutschland bzw. in der EU gestiegen. Raffinerien haben einen hohen Gasbedarf. Die dafür notwendigen Gasmengen werden jedoch überwiegend intern als Nebenprodukt der Raffinerieprozesse erzeugt.
Die extern zugekauften Erdgasmengen machen im Durchschnitt nur einen kleinen Teil der Raffineriekosten aus. Für das Jahr 2021 ermittelte das Bundeskartellamt einen Anteil von 1,1 Prozent.(19) Auch bei einer Verdopplung oder Verdreifachung der Erdgaspreise bleibt ihr Einfluss auf die Raffineriegewinne vernachlässigbar.
Höhere Erdgaspreise können zudem durch den verstärkten Einsatz von Raffineriegasen entschärft werden oder durch andere Reststoffe, die sich für die Erzeugung von Dampf, Energie oder als Feedstock eignen. Diese Optionen kamen im Jahr 2022 zur Anwendung, allerdings bei deutlich höheren Erdgaspreisen als heute.(20)
In einem breiteren Kontext kommt hinzu, dass fast alle Mineralölkonzerne auch im Erdgasgeschäft aktiv sind. Höhere Erdgaspreise führen daher zu höheren Konzerngewinnen.
Die zeitweise höheren Frachtraten auf dem Rhein betrafen nur wenige Regionen in Deutschland und auch dort nur einen Teil der Bestellmengen. Der Anteil dieser Kosten ist auch wegen der insgesamt vergleichsweise geringen Importmengen begrenzt. Hinzu kommt, dass wir Öltankschiffe (ebenso wie Pipelines oder Tanklager) als Teil der Mineralölwirtschaft definieren.
Weitere Faktoren, die ab März 2026 zu höheren Kosten bei den Raffinerien geführt haben könnten, sind uns nicht bekannt und werden auch in den Stellungnahmen der Mineralölwirtschaft nicht erwähnt. Wir gehen daher davon aus, dass es eine sehr hohe Korrelation zwischen den höheren Bruttomargen im Heizölgeschäft und höheren operativen Konzerngewinnen gibt.
Endnoten
(1) Wir verwenden in dieser Studie Preise großer Online-Preisportale (Esyoil, HeizOel24). Detaillierte Erläuterungen zur Methodik befinden sich in Kapitel 5.
(4) Wenn nicht anders angegeben, ist mit dem Begriff Heizöl in diesem Text leichtes, schwefelarmes Heizöl gemeint, also die im Hausbrand dominierende Heizölsorte.
(5) Bafa: Amtliche Mineralölstatistik, lfd. Ausgaben, „Inlandsablieferungen“ (www.bafa.de).
(6) AG Energiebilanzen, Energiebilanz 2025, Stand 16.9.2026. Die genauen Werte sind 8.581.000, 994.000 und 469.000 Tonnen. Insgesamt liegt der Umwandlungsausstoß von leichtem Heizöl bei 11.544.000 Tonnen. Die Differenz erklärt sich durch den nicht-energetischen Verbrauch von Heizöl, statistische Differenzen und andere Faktoren.
(7) Bafa: Amtliche Mineralölstatistik, Dezember 2025 (www.bafa.de).
(8) Bafa: Amtliche Mineralölstatistik 2025 und 2026 (www.bafa.de); gerundete Zahlen.
(9) Bundeskartellamt: Sektoruntersuchung Raffinerien und Kraftstoffgroßhandel – Abschlussbericht, Februar 2025, S.181ff.
(10) Bundeskartellamt: Sektoruntersuchung Raffinerien und Kraftstoffgroßhandel – Abschlussbericht, Februar 2025.
(11) Bundeskartellamt: Ad-hoc Sektoruntersuchung Raffinerien und Kraftstoffgroßhandel – Zwischenbericht, Az. B8-47/22, November 2022.
(12) BDEW (https://www.bdew.de/energie/waerme-waermewende-heizung/heizung-statistik/)
(13) Öko-Institut: Klimaneutraler Gebäudebestand: Wer muss und kann wie viel investieren?, Freiburg August 2026.
(14) https://www.esyoil.com/services/heizoelverbrauch
(15) CO2-Online Heizspiegel (https://www.co2online.de/)
(16) Die Mineralölwirtschaft umfasst in dieser Studie nur den sog. Downstream-Sektor, also von den Ölraffinerien, über Transport, Lagerhaltung, Ölhandel bis zum Endverbraucher.
(17) https://www.berliner-zeitung.de/article/heizoel-fast-doppelt-so-teuer-wie-2025-deutsche-tanks-auf-fuenfjahrestief-10423632; https://www.argusmedia.com/de/news-and-insights/latest-market-news/2871585-german-heating-oil-demand-jumps-ahead-of-autumn
(18) Ein Liter Heizöl EL = 845g (BEHV/EBeV 2030). Alle Eurozahlen in diesem Unterkapitel sind gerundet.
(19) Bundeskartellamt: Ad-hoc Sektoruntersuchung Raffinerien und Kraftstoffgroßhandel – Zwischenbericht, Az. B8-47/22, November 2022. Ähnlich geringe Anteile zeigt der Bericht der PCK Raffinerie GmbH: Jahresabschluss zum Geschäftsjahr vom 01.01.2024 bis zum 31.12.2024, Schwedt/Oder 11. August 2025. Vgl. hierzu auch: N. Gudde, J.-F. Larivé and M. Yugo: CO2 reduction technologies. Opportunities within the EU refining system (2030/2050), Concawe, Brussels Juli 2019.
(20) S&P Global: European refineries, power, heating plants eyeing distillates, heavy fuels as alternative to gas: traders, 17 October 2022.